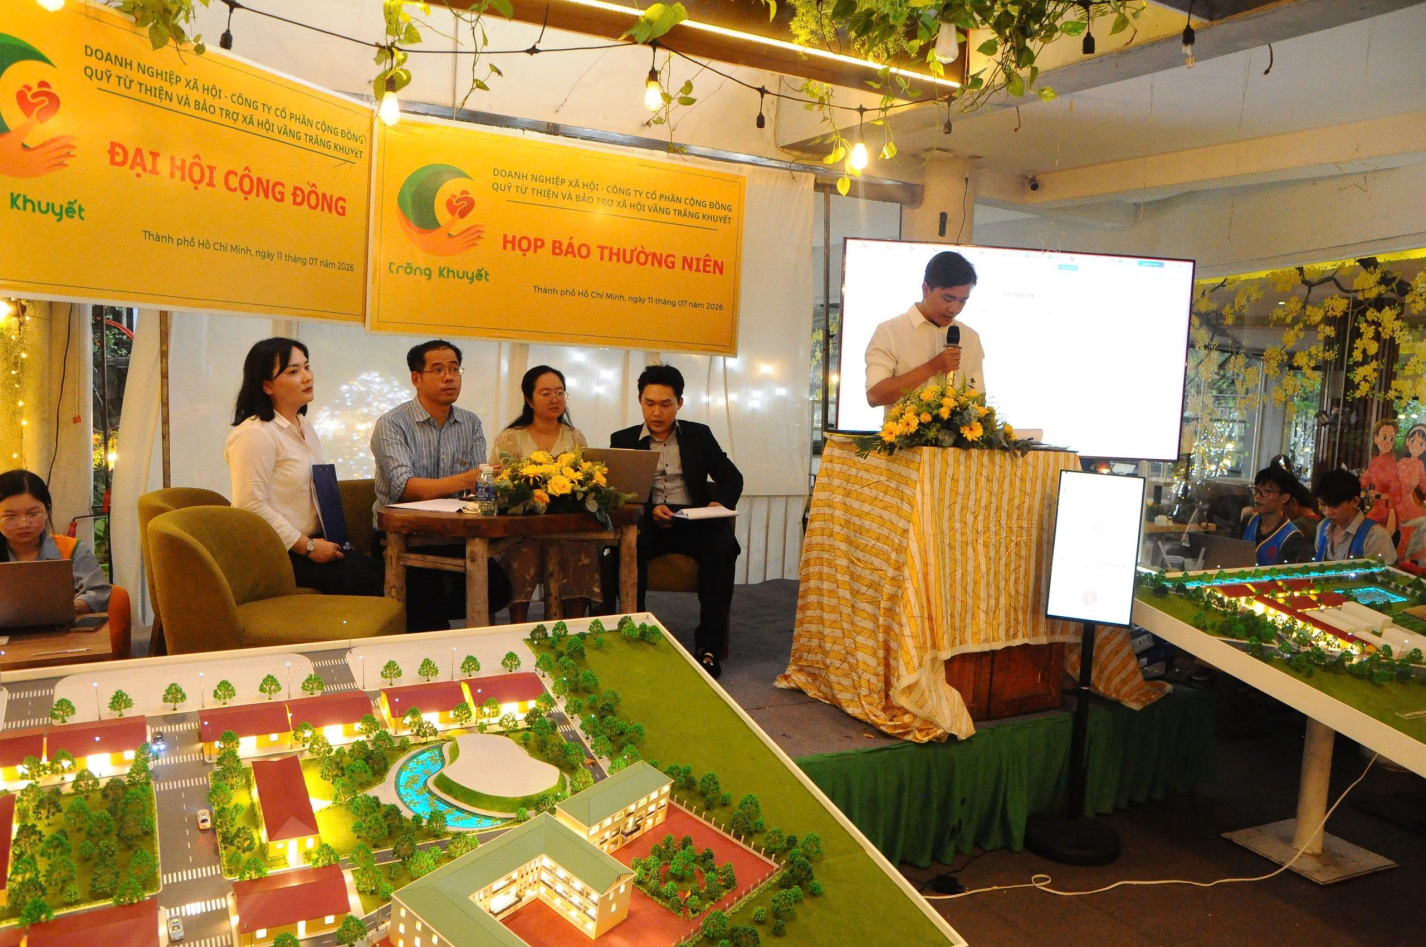
Tại Đại hội cộng đồng và Họp báo thường niên ngày 11/7/2026, Quỹ Vầng Trăng Khuyết công bố kết quả thu – chi năm tài chính 2025 và định hướng cho năm tài chính mới. Một trong các nội dung được Đại hội thông qua là lựa chọn đơn vị kiểm tra độc lập cho năm 2026. Hai tháng sau, Quỹ ký hợp đồng với Công ty TNHH Kiểm toán và Định giá MHD sau khi mời chào giá 5 đơn vị.
Hợp đồng ký ngày 14/9/2026 được thực hiện theo Chuẩn mực Việt Nam về dịch vụ liên quan số 4400, tập trung vào các thủ tục thỏa thuận trước đối với báo cáo thu – chi của tổ chức. Doanh nghiệp xã hội Công ty Cổ phần Cộng đồng Quỹ Từ thiện và Bảo trợ xã hội Quỹ Vầng Trăng Khuyết vừa công bố thay đổi đơn vị chuyên môn độc lập thực hiện các thủ tục kiểm tra đối với thông tin tài chính trong giai đoạn mới. Đơn vị được lựa chọn là Công ty TNHH Kiểm toán và Định giá MHD (MHD).
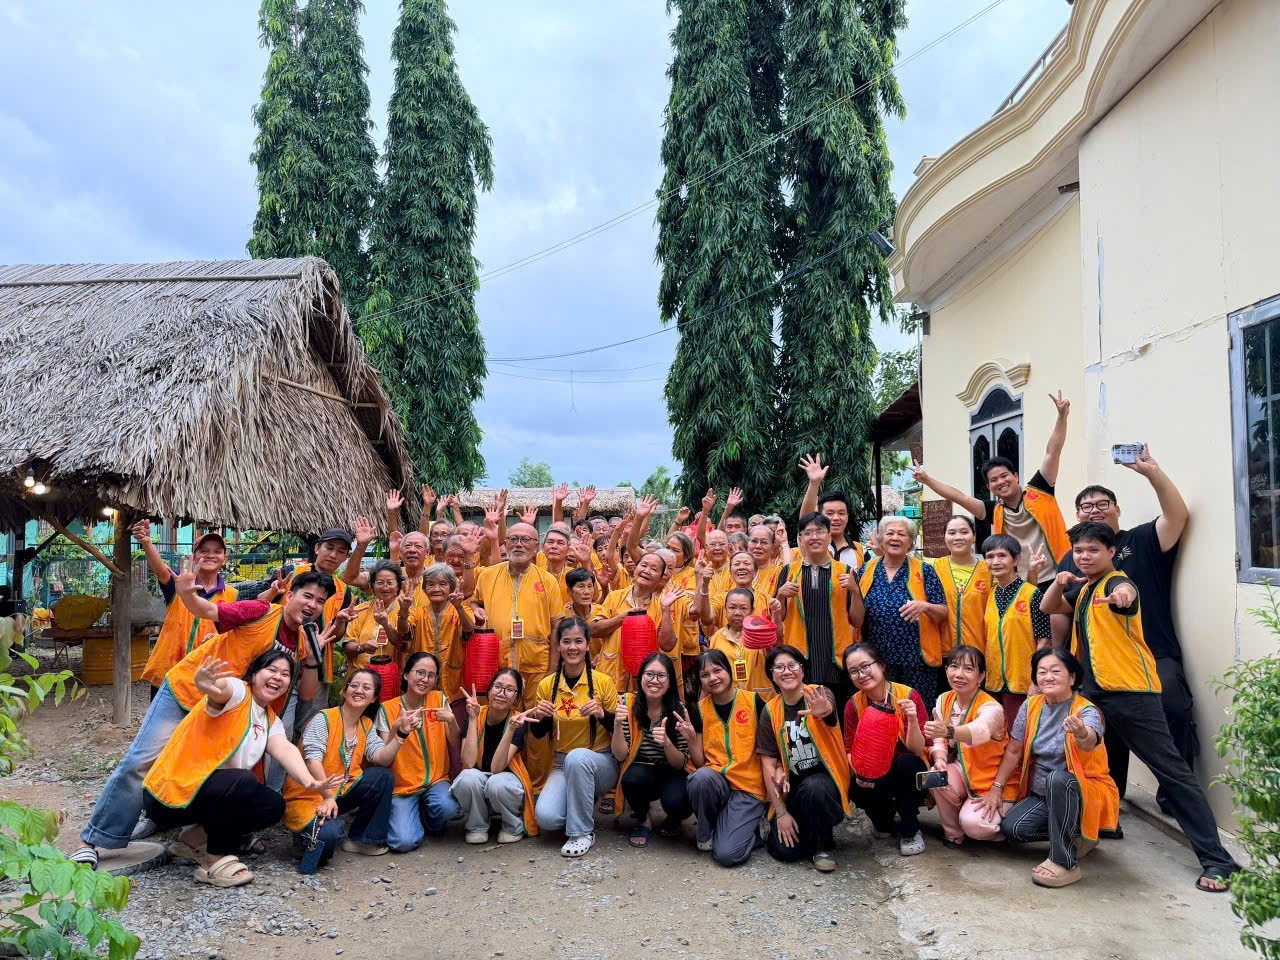
Trước đó, Công ty Kiểm toán TAF đã đồng hành cùng Quỹ Vầng Trăng Khuyết trong 3 năm liên tiếp. Theo phía Quỹ Vầng Trăng Khuyết, việc chuyển sang một đơn vị mới không xuất phát từ đánh giá tiêu cực đối với Kiểm toán TAF mà nằm trong định hướng luân chuyển định kỳ nhằm tăng thêm góc nhìn độc lập và hạn chế rủi ro từ sự quen thuộc kéo dài giữa các bên.
Mời chào giá 5 đơn vị trước khi lựa chọn Kiểm toán MHD
Ngày 14/8/2026, Ban Kiểm soát Quỹ Vầng Trăng Khuyết triển khai quy trình mời chào giá cạnh tranh trên thị trường. Sau khi phát hành thư mời và tiếp nhận hồ sơ từ 5 đơn vị kiểm toán độc lập, Ban Kiểm soát cùng Hội đồng quản trị tiến hành đánh giá hồ sơ năng lực, kinh nghiệm chuyên môn và phương án thực hiện của từng đơn vị. Kết quả, Kiểm toán MHD được lựa chọn để ký hợp đồng dịch vụ cho giai đoạn mới.
Đây là một chi tiết đáng chú ý trong cách Quỹ Vầng Trăng Khuyết tổ chức hoạt động kiểm soát tài chính. Thay vì tiếp tục gia hạn với đơn vị đã đồng hành nhiều năm, doanh nghiệp xã hội này lựa chọn mở lại quá trình xem xét trên thị trường và đưa nhiều nhà cung cấp dịch vụ vào cùng một vòng đánh giá. Theo Quỹ Vầng Trăng Khuyết, mục tiêu của việc luân chuyển không phải thay đổi đối tác vì phát sinh vấn đề, mà nhằm bổ sung một lớp nhìn nhận mới đối với hệ thống tài chính và quản trị của tổ chức.
Kiểm toán MHD sẽ thực hiện những gì?
Hợp đồng giữa Quỹ Vầng Trăng Khuyết và Kiểm toán MHD được ký ngày 14/9/2026. Điểm quan trọng là phạm vi dịch vụ lần này cần được phân biệt với một cuộc kiểm toán báo cáo tài chính theo nghĩa phát hành ý kiến đảm bảo. Theo thông tin được Quỹ Vầng Trăng Khuyết công bố, Kiểm toán MHD thực hiện dịch vụ theo Chuẩn mực Việt Nam về dịch vụ liên quan số 4400 (VSRS 4400) – Hợp đồng thực hiện các thủ tục thỏa thuận trước đối với thông tin tài chính.
Theo đó, Kiểm toán MHD sẽ thực hiện các thủ tục độc lập đã được hai bên thống nhất đối với báo cáo thu – chi của Quỹ Vầng Trăng Khuyết. Phạm vi bao gồm kiểm tra chọn mẫu các chứng từ thu – chi thực tế, đối chiếu số liệu được ghi nhận trên sổ sách với báo cáo và thực hiện các thủ tục liên quan theo phạm vi đã thỏa thuận. Sau quá trình này, đơn vị thực hiện sẽ báo cáo các phát hiện thực tế thu được từ các thủ tục đã thực hiện.
Nói cách khác, thay vì đưa ra một kết luận đảm bảo chung về toàn bộ báo cáo tài chính, cách tiếp cận theo VSRS 4400 tập trung vào những thủ tục cụ thể đã được xác định trước và phản ánh những gì đơn vị độc lập phát hiện được qua quá trình kiểm tra. Với một tổ chức thường xuyên tiếp nhận nguồn lực từ cộng đồng, đây là lớp kiểm tra nhằm tạo thêm cơ sở để số liệu thu – chi có thể được đối chiếu từ bên ngoài.
Điều chỉnh nghị quyết sau khi thay đổi đơn vị
Việc lựa chọn Kiểm toán MHD cũng dẫn tới một bước điều chỉnh về mặt quản trị nội bộ. Trước đó, Nghị quyết số 26.0711D/NQ-ĐHTN-VTK ngày 11/7/2026 của Đại hội đồng thường niên Quỹ Vầng Trăng Khuyết có nội dung liên quan đến việc lựa chọn đơn vị kiểm toán năm 2026. Sau khi hoàn tất quy trình lựa chọn mới, Quỹ Vầng Trăng Khuyết cho biết đang tiến hành thủ tục cập nhật, điều chỉnh các nội dung liên quan trong nghị quyết theo quy định. Động thái này cho thấy việc thay đổi đơn vị không chỉ được xử lý ở cấp độ hợp đồng dịch vụ mà còn được cập nhật vào hệ thống quyết định quản trị của doanh nghiệp xã hội.
Vì sao một tổ chức từ thiện cần lớp kiểm tra độc lập?
Câu chuyện Kiểm toán MHD thay thế vai trò đồng hành của Kiểm toán TAF đáng chú ý không chỉ ở việc một tổ chức thay nhà cung cấp dịch vụ. Đằng sau đó là bài toán lớn hơn về quản trị nguồn lực cộng đồng. Khác với một doanh nghiệp thông thường, nguồn tiền mà một tổ chức thiện nguyện quản lý có một đặc điểm đặc biệt: phần lớn gắn với niềm tin của những người đóng góp. Điều đó khiến câu hỏi về minh bạch không thể chỉ dừng lại ở việc công bố tổng số tiền đã nhận và đã chi.
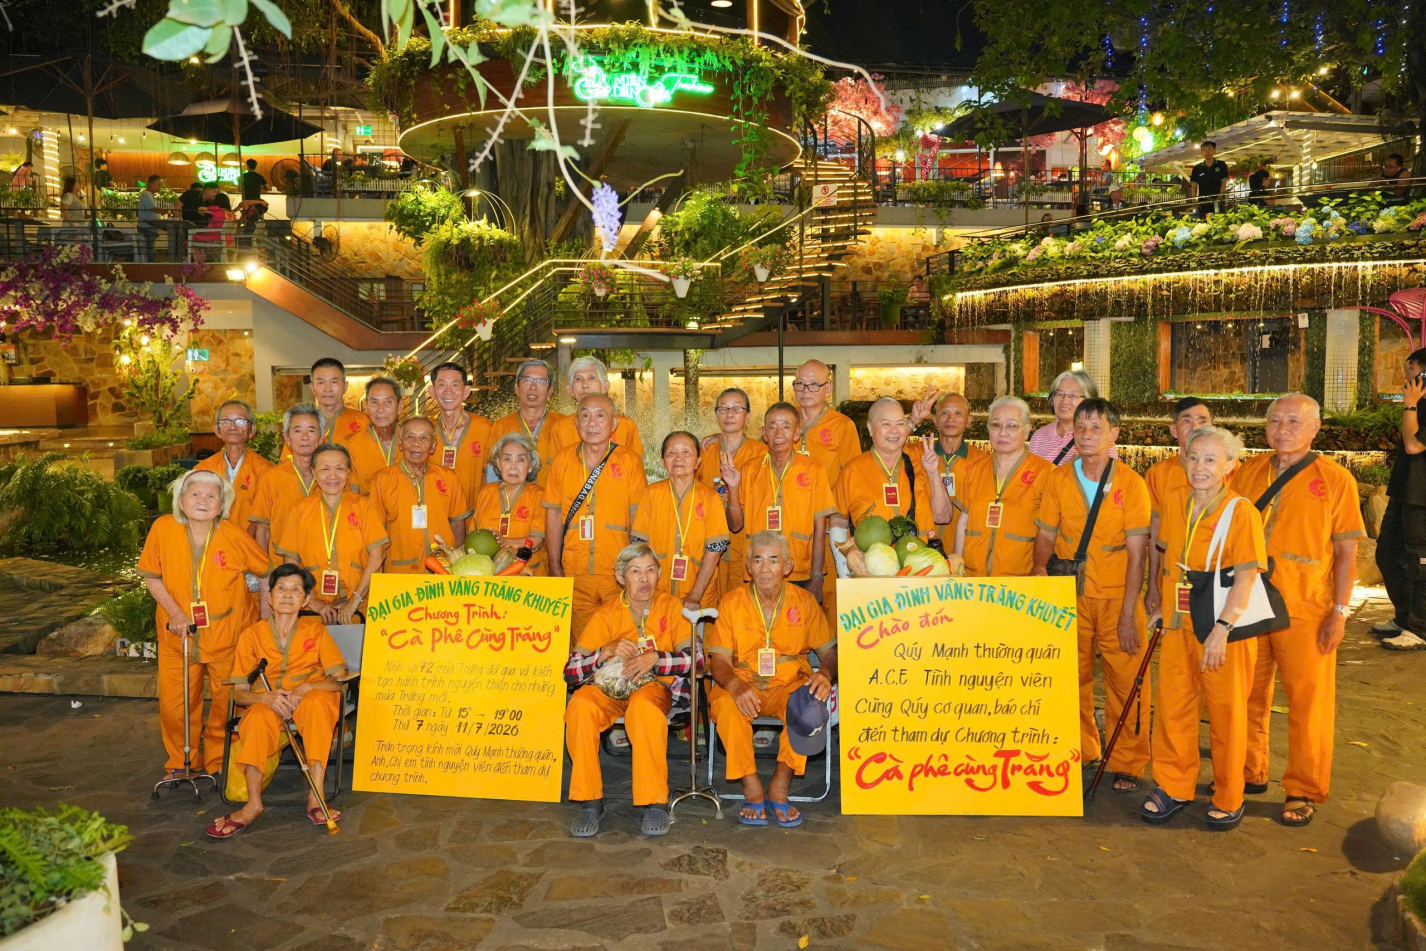
Người đóng góp còn có quyền quan tâm đến việc số liệu được kiểm tra ra sao, chứng từ được đối chiếu thế nào, ai là đơn vị kiểm tra và cơ chế phát hiện sai sót được thiết kế đến đâu. Quỹ Vầng Trăng Khuyết cho rằng hoạt động kiểm tra độc lập không nhằm chứng minh tổ chức "luôn đúng". Ngược lại, giá trị của nó nằm ở khả năng giúp những điểm chưa phù hợp, nếu có, được một đơn vị bên ngoài nhận diện để tổ chức có cơ sở điều chỉnh. Đại diện Quỹ Vầng Trăng Khuyết nêu quan điểm: "Minh bạch không phải để chứng minh Nhà Trăng luôn đúng, mà để mọi điểm chưa phù hợp, nếu có, đều được nhận diện và điều chỉnh kịp thời nhằm bảo vệ lợi ích cao nhất của cộng đồng."
TAF khép lại chặng đường 3 năm, Kiểm toán MHD tiếp nối giai đoạn mới
Cùng với việc công bố đơn vị mới, Quỹ Vầng Trăng Khuyết gửi lời cảm ơn Kiểm toán TAF vì 3 năm đồng hành trong hoạt động kiểm toán và kiểm tra độc lập. Theo tổ chức này, việc chuyển đổi đối tác nằm trong nguyên tắc luân chuyển định kỳ, nhằm giữ khoảng cách chuyên môn cần thiết và tạo thêm góc nhìn mới đối với hệ thống tài chính. Kiểm toán TAF vì thế khép lại một chu kỳ hợp tác, trong khi Kiểm toán MHD bắt đầu một giai đoạn mới với phạm vi dịch vụ được xác định cụ thể theo VSRS 4400.
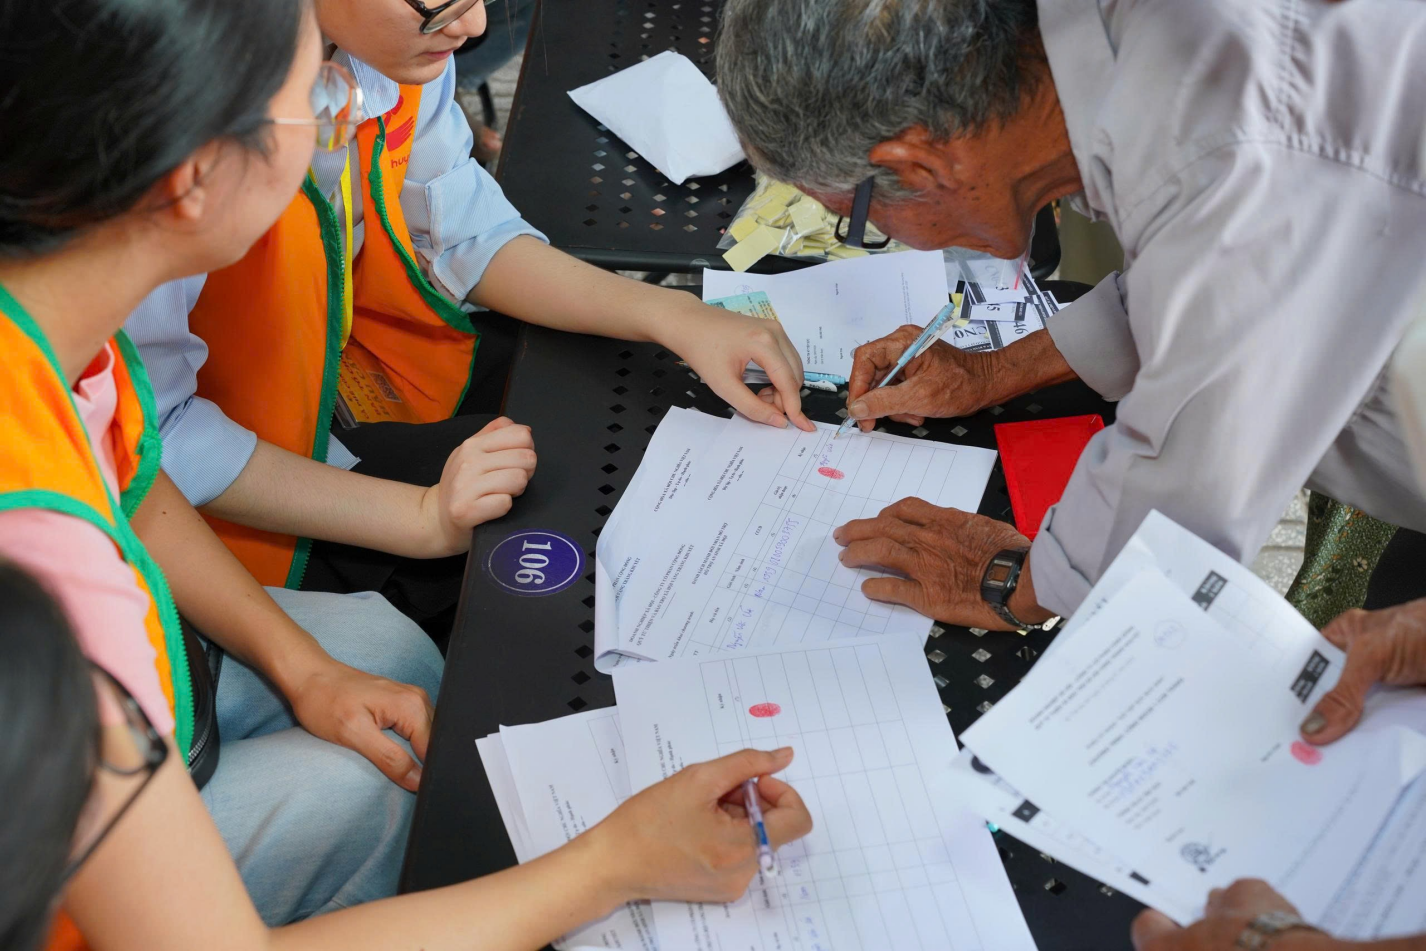
Nhìn rộng hơn, thay đổi này phản ánh cách Quỹ Vầng Trăng Khuyết đang chuyển câu chuyện "minh bạch thiện nguyện" từ việc công khai những con số sang xây dựng một hệ thống có nhiều lớp kiểm soát hơn. Bởi với một tổ chức sử dụng nguồn lực được cộng đồng gửi gắm, câu hỏi quan trọng không chỉ là "đã công khai hay chưa", mà còn là "ai có thể kiểm tra những gì đã công khai". Và đó cũng là lý do việc lựa chọn một đơn vị chuyên môn độc lập mới trở thành một phần đáng chú ý trong chiến lược quản trị của Quỹ Vầng Trăng Khuyết ở giai đoạn tiếp theo.
Bạn không thể gửi bình luận liên tục.
Xin hãy đợi 60 giây nữa.