(Ảnh: Minh Chiến)
Chiều 22/9, Ủy ban Thường vụ Quốc hội cho ý kiến về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân. Thứ trưởng Bộ Tài chính Lê Tấn Cận trình bày tóm tắt tờ trình dự án Luật.
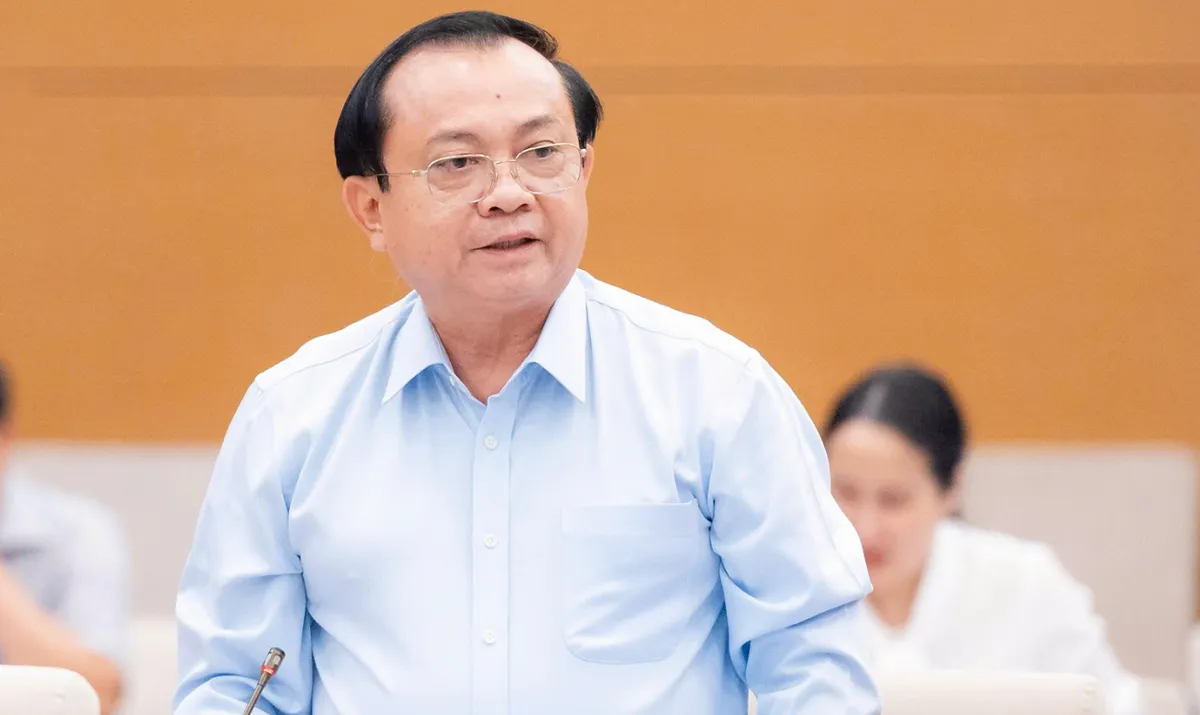
Thứ trưởng Bộ Tài chính Lê Tấn Cận. (Ảnh: Media Quốc hội)
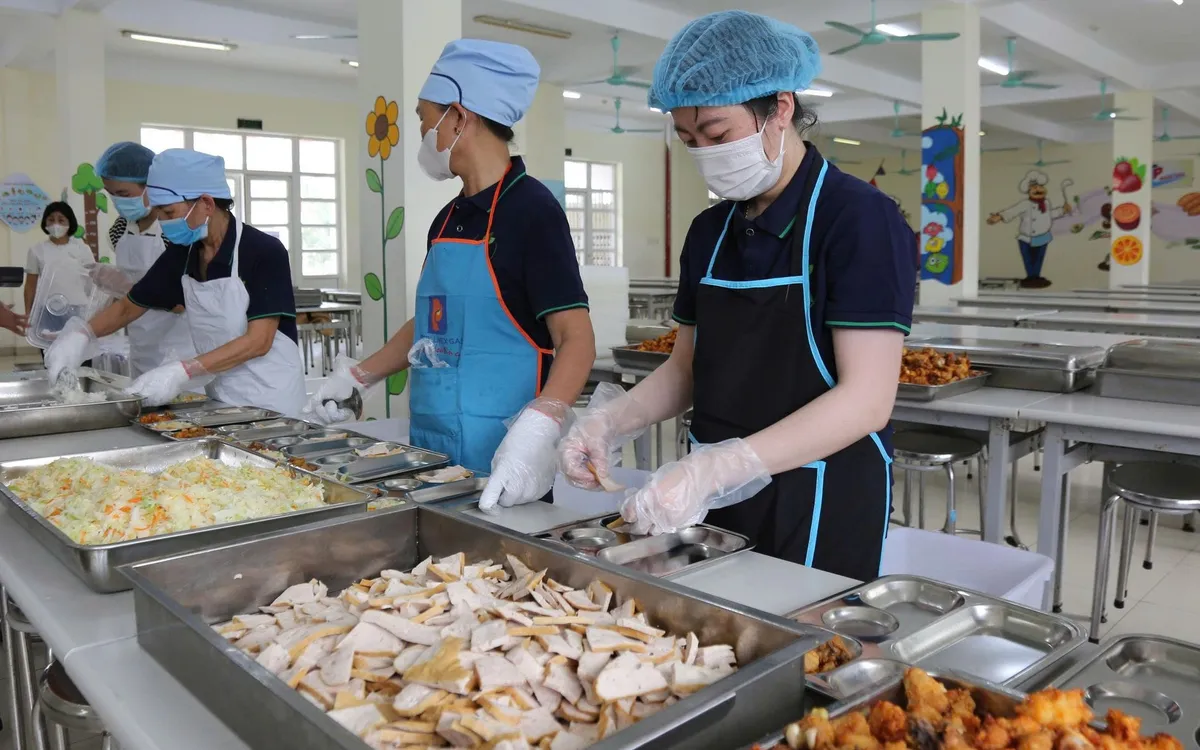
Trong đó, về sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp và Luật Thuế thu nhập cá nhân, Chính phủ đề xuất, doanh nghiệp cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục, pháp luật về y tế được miễn thuế thu nhập doanh nghiệp tính trên phần thu nhập từ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
Ngoài ra, dự án Luật cũng bổ sung quy định miễn thuế thu nhập cá nhân của cá nhân cư trú đối với thu nhập từ kinh doanh cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh theo quy định của pháp luật về giáo dục, pháp luật về y tế.
Theo Chính phủ, các đề xuất trên nhằm góp phần khắc phục những hạn chế, bất cập của công tác đảm bảo an toàn thực phẩm trong các cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh, khuyến khích doanh nghiệp, cá nhân kinh doanh cung cấp suất ăn cho học sinh, sinh viên, cán bộ y tế và người bệnh đạt chất lượng, đảm bảo an toàn thực phẩm.
Ngoài ra nhằm để đảm bảo bình đẳng giữa doanh nghiệp với cá nhân kinh doanh cùng thực hiện dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh.
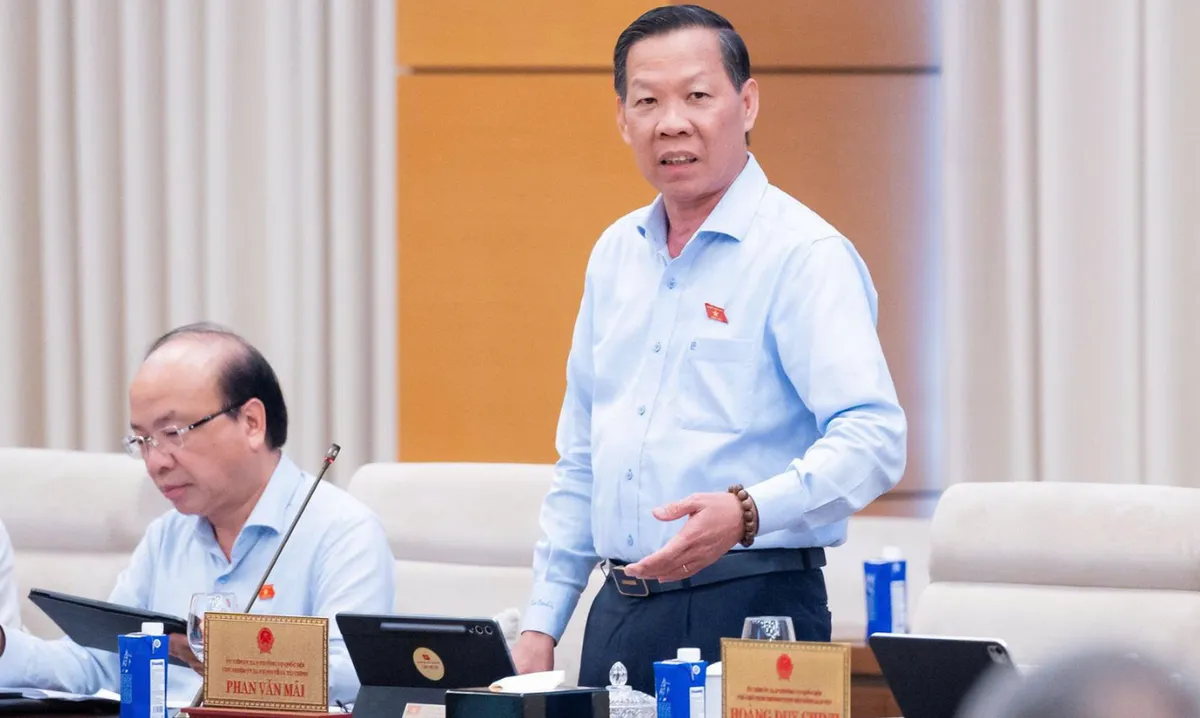
Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi. (Ảnh: Media Quốc hội)
Thẩm tra các nội dung trên, đối với chính sách miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập của doanh nghiệp, cá nhân kinh doanh từ dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám bệnh, chữa bệnh, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết, Thường trực Uỷ ban Kinh tế và Tài chính thấy rằng nội dung thuyết minh của cơ quan chủ trì soạn thảo chưa thật sự thoả đáng về cơ sở chính trị, cơ sở thực tiễn, cũng như cơ sở pháp lý và mục tiêu chính sách.
Theo Thường trực Uỷ ban Kinh tế và Tài chính, việc ban hành chính sách miễn thuế cho các doanh nghiệp, cá nhân kinh doanh dịch vụ cung cấp suất ăn không phải là công cụ trực tiếp để bảo đảm tuân thủ các quy định về an toàn thực phẩm.
“Đồng thời, chưa có cơ sở rõ để khẳng định phần lợi ích từ việc miễn thuế sẽ được doanh nghiệp sử dụng để giảm giá suất ăn hoặc nâng cao chất lượng bữa ăn, nên chưa nhất trí bổ sung chính sách này tại dự thảo Luật”, Chủ nhiệm Ủy ban Kinh tế và Tài chính Phan Văn Mãi cho biết.
Bạn không thể gửi bình luận liên tục.
Xin hãy đợi 60 giây nữa.