Đầu tháng 11, anh Đ.T., môi giới bất động sản gần 10 năm tại khu vực Cát Lái, TP Hồ Chí Minh, bắt đầu chạy lại các bài đăng của mình sau một thời gian dài không đẩy bài vì thị trường im ắng. "Khách của em bắt đầu hỏi lại rồi", anh T. giải thích lý do tăng tần suất đăng tin rao bán căn hộ trong khu vực. Theo anh, nhiều người quay lại quan tâm căn hộ một phần vì "tâm lý", khi thị trường bất động sản đón nhận những tín hiệu mới từ chính sách điều hành lãi suất.
"Lãi suất tiền gửi hạ nên nhà đầu tư có tiền quay lại tìm hiểu bất động sản", anh T. nói. Tuy nhiên, anh cũng nói thêm khách chỉ dò hỏi, chưa có giao dịch nào được chốt.
Giá căn hộ tại TP Hồ Chí Minh quý 3/2026 giảm 1%, trung bình 69 triệu đồng/m2. Ảnh minh họa
Chị Nguyễn Thiên Hương, môi giới tại khu vực phường Vườn Lài, cũng cho biết từ cuối tháng 10, chị nhận được nhiều lượt "dò hỏi" hơn từ khách hàng trong mạng lưới của mình. "Tuần này em có hai lượt khách hẹn đi xem nhà", chị Hương nói. Lượt quan tâm đến các tin đăng bán nhà của chị cũng tăng so với tháng trước. Chị nhận định khách quan tâm nhiều hơn một phần do "tâm lý bắt đáy", đồng thời kỳ vọng sẽ kết nối được những khách có nhu cầu ở thực với sản phẩm vừa ý.
Ở phía người mua, bà Q., sống tại phường Tân Sơn Nhì, có hơn 2 tỷ đồng tiền nhàn rỗi bà gửi từ giữa năm và cũng sắp đáo hạn. Biết lãi suất kỳ hạn 6 tháng đang giảm dần, bà tính đến kênh đầu tư khác.
"Nhân viên ngân hàng thông báo lãi suất giảm 0,5%. Mức này không ảnh hưởng nhiều đến tiền lãi, nhưng tôi vẫn muốn tách một phần ra mua bất động sản có thể cho thuê ngay, vừa có thu nhập, vừa có giá trị lâu dài", bà Q. nói.
Đến đầu tháng 11, 46/46 ngân hàng thương mại đã giảm từ 0,5%/năm lãi suất tiền gửi niêm yết ở các kỳ hạn từ 6 tháng trở lên theo chỉ đạo của NHNN. Cụ thể, khối ngân hàng thương mại nhà nước và ngân hàng nước ngoài giảm bình quân khoảng 0,5%/năm, khối ngân hàng thương mại cổ phần giảm trong khoảng 0,5–0,7%/năm.
Đến cuối tháng 10, lãi suất cho vay ngắn hạn cũng được điều chỉnh giảm, bình quân ở mức 8-9%/năm, lãi suất trung hạn ở mức 9–10%/năm. NHNN cho biết sẽ tiếp tục chỉ đạo các ngân hàng giảm mặt bằng lãi suất ở cả chiều huy động và cho vay.
"Mặt bằng lãi suất vẫn cao hơn kỳ vọng"
Ông Đinh Minh Tuấn, Giám đốc khu vực miền Nam của Batdongsan.com.vn, cho biết dữ liệu theo dõi từ năm 2021 đến nay cho thấy mỗi lần lãi suất hạ đều có tác động nhất định đến giá chung cư và giá nhà nói chung. Mỗi khi có thông tin điều chỉnh lãi suất, mức độ tìm kiếm bất động sản trên nền tảng cũng có xu hướng tăng lên.
Tuy nhiên, ông Tuấn nhận định mức lãi suất sau điều chỉnh vẫn cao hơn kỳ vọng của người mua. "Khảo sát của Batdongsan.com.vn cho thấy mức lãi suất mà người mua cảm thấy dễ dàng để vay và giải ngân vào khoảng 9%. Lãi suất hạ sẽ giúp giảm áp lực, nhưng thị trường cũng không thể ấm ngay lập tức được", ông nói.
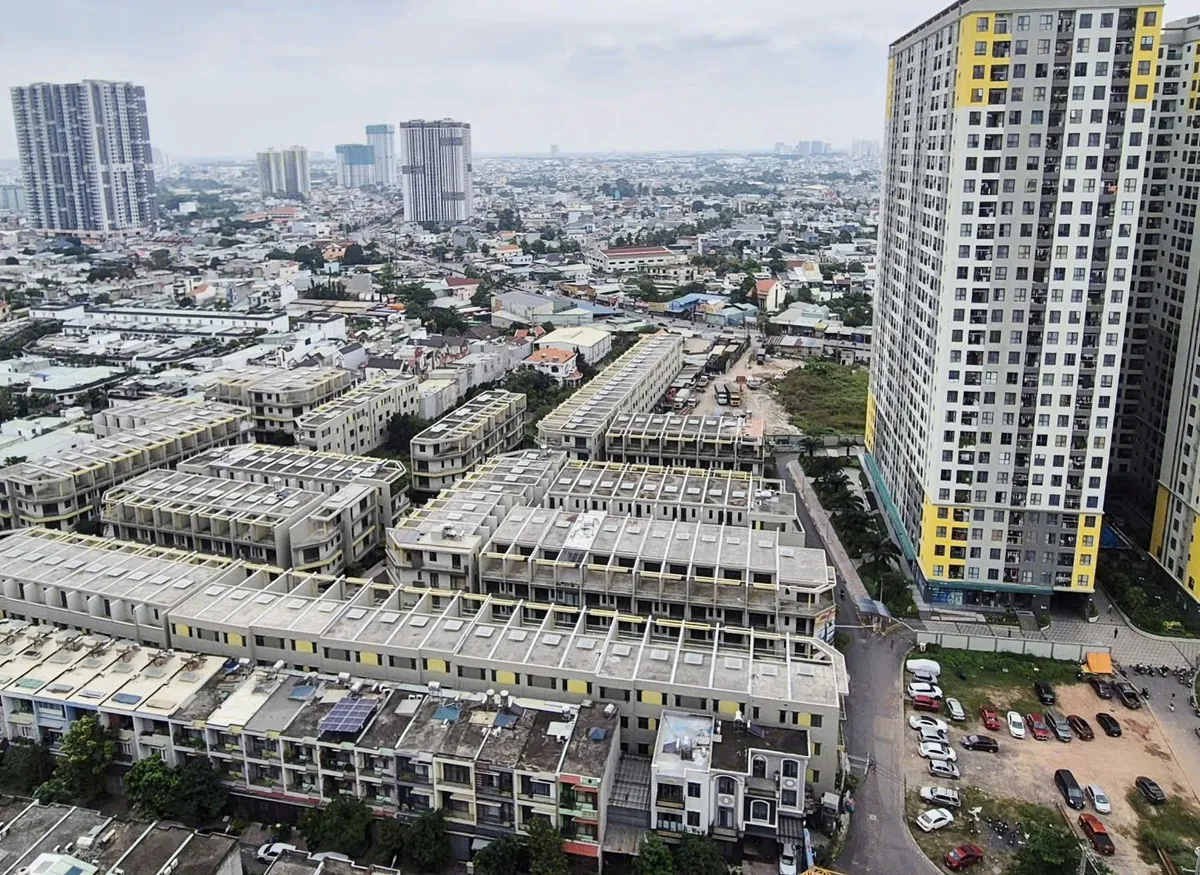
Lượng quan tâm căn hộ tại TP Hồ Chí Minh tăng dần, đạt khoảng 38%, theo Batdongsan.com.vn.
Theo ông Tuấn, tác động rõ nhất của đợt hạ lãi suất nằm ở giao dịch chứ không phải ở giá, đặc biệt với những sản phẩm có pháp lý tốt. Lãi suất giảm giúp áp lực trả nợ của người vay nhẹ đi và khả năng tiếp cận nhà ở của người mua được cải thiện. Cuối năm cũng là thời điểm các chủ đầu tư tập trung tung sản phẩm. Cộng thêm thông tin hạ lãi suất, mức độ tìm kiếm đang dần quay trở lại sau giai đoạn vừa qua.
Phân khúc được dự báo hưởng lợi nhiều nhất là căn hộ. Ông Tuấn cho biết tỷ trọng tìm kiếm căn hộ tại Batdongsan.com.vn tăng dần và đến nay chiếm khoảng 38%. Nhiều người mua ở thực từng trì hoãn quyết định khi lãi suất tăng, kỳ vọng giá nhà sẽ giảm, nay bắt đầu tìm hiểu lại. Nhóm sản phẩm được tìm kiếm nhiều nhất có giá khoảng 40–50 triệu đồng/m², chiếm hơn 20% lượng quan tâm.
"Những sản phẩm vùng ven vẫn còn dư địa tăng trưởng. Đặc biệt là những khu vực có metro, đã hình thành cộng đồng cư dân, giá dưới 50 triệu đồng/m², pháp lý và hạ tầng tốt là nhóm có thể hưởng lợi khi lãi suất giảm", ông Tuấn nhận định.
Với người mua dùng vốn vay, ông Tuấn khuyến nghị không nên quyết định ngay chỉ vì lãi suất trên đà giảm. Mức ưu đãi thường chỉ kéo dài trong thời gian ngắn, nên người vay cần tính toán toàn bộ vòng đời khoản vay, từ thời điểm hết ưu đãi chuyển sang thả nổi đến nghĩa vụ trả nợ sau đó.
Thanh khoản quý 3 vẫn ở mức thấp
Sự quan tâm "dò hỏi" đang quay lại trên nền một quý 3 khá trầm lắng. Theo dữ liệu của Batdongsan.com.vn, 48% trong số 530 môi giới được khảo sát ghi nhận lượng giao dịch giảm trên 50% so với quý trước. Tỷ lệ này thấp hơn mức 50% của quý 2, cho thấy đà suy giảm đã phần nào chững lại. Tâm lý thận trọng vẫn bao trùm khi 63% môi giới đánh giá người mua đang quan sát, cân nhắc kỹ trước khi xuống tiền. Lãi suất vay cao, lo ngại về biến động chính sách, quy hoạch và hạn chế về dòng tiền là những rào cản chính.
Tại TP Hồ Chí Minh, chung cư tiếp tục dẫn dắt nhu cầu với mức độ quan tâm đạt 38%, tăng 3 điểm phần trăm so với quý trước. Giá rao bán chung cư giảm nhẹ 1%, còn 69 triệu đồng/m². Về động lực phục hồi, 41% môi giới kỳ vọng vào việc hoàn thiện các công trình hạ tầng trọng điểm, 34% kỳ vọng vào lãi suất vay giảm.
Số liệu của DKRA Consulting cũng phản ánh bức tranh tương tự ở thị trường sơ cấp. Trong quý 3, đơn vị này ghi nhận tỷ lệ hấp thụ khoảng 26%, giảm 66% so với quý 2.
Tâm lý quay lại, chưa đủ cơ sở để nói về phục hồi
Dù lượng tìm kiếm và lượt khách hỏi mua đang tăng, ông Đinh Minh Tuấn cho rằng chưa thể vội đánh giá đây là tín hiệu phục hồi thực chất. "Tâm lý mới quay trở lại ở một số phân khúc, và rất chọn lọc", ông nói. Vị chuyên gia nhận định đây vẫn là giai đoạn quan sát, để xem dòng tiền sẽ đi vào phân khúc nào, tập trung vào những sản phẩm ra sao.
Về triển vọng năm 2027, ông Tuấn nhận định còn quá sớm để dự báo, khi thanh khoản chưa cải thiện, mặt bằng lãi suất vẫn ở mức cao và giao dịch còn khó. Căn hộ phục vụ nhu cầu ở thực, đặc biệt phân khúc quanh mức 50 triệu đồng/m², nhiều khả năng tiếp tục dẫn dắt thị trường. Ngược lại, các sản phẩm cao cấp mang tính đầu tư có thể tiếp tục đi ngang hoặc điều chỉnh.
"Trong ngắn hạn, việc giảm lãi suất có thể tạo ra một tâm lý tốt, nhưng để nói thị trường hồi phục ngay thì chưa có. Các phân khúc khác vẫn phải chờ thêm, cho đến khi mặt bằng lãi suất thực sự điều chỉnh về quanh mức 9%, mức mà người mua sẵn sàng xuống tiền", ông Tuấn nói.
Bạn không thể gửi bình luận liên tục.
Xin hãy đợi 60 giây nữa.