Nguồn: Cổng TTĐT Công an TP Hà Nội
Theo Công an TP Hà Nội, thanh toán không dùng tiền mặt đang ngày càng trở thành một phần quen thuộc trong đời sống kinh tế - xã hội. Sự phát triển nhanh chóng của ngân hàng số, thẻ ngân hàng, mã QR và các thiết bị chấp nhận thanh toán tại điểm bán đã tạo thuận lợi cho người dân, doanh nghiệp, hộ kinh doanh, góp phần minh bạch hóa dòng tiền và thúc đẩy kinh tế số. Chiến lược tài chính toàn diện quốc gia giai đoạn 2026-2030 cũng đặt yêu cầu tiếp tục mở rộng mạng lưới chấp nhận thanh toán không dùng tiền mặt đến các hộ kinh doanh.
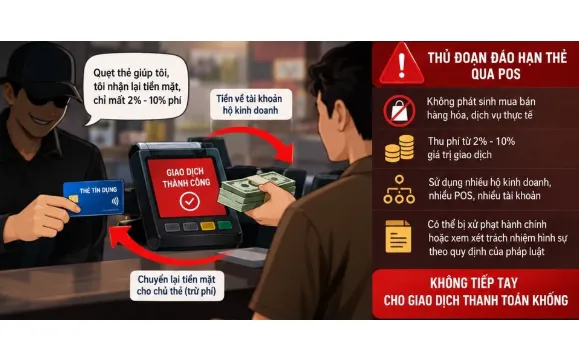
Tuy nhiên, cùng với những lợi ích mang lại, hoạt động thanh toán thẻ đang bị một số tổ chức, cá nhân lợi dụng để thực hiện các giao dịch không đúng bản chất. Nổi lên là tình trạng thành lập hoặc sử dụng doanh nghiệp, hộ kinh doanh để đăng ký làm đơn vị chấp nhận thẻ, sau đó sử dụng các thiết bị chấp nhận thanh toán để tạo giao dịch không phát sinh hoạt động mua bán hàng hóa, cung ứng dịch vụ thực tế nhằm rút tiền, "đáo hạn" thẻ tín dụng và thu phí.
Theo khoản 24 Điều 3 Thông tư số 18/2024/TT-NHNN, được sửa đổi, bổ sung bởi Thông tư số 45/2025/TT-NHNN, thiết bị chấp nhận thẻ tại điểm bán gồm POS, mPOS và các thiết bị đầu cuối khác được cài đặt, sử dụng tại đơn vị chấp nhận thẻ để chủ thẻ thanh toán tiền hàng hóa, dịch vụ.
Đáng chú ý, khoản 9 Điều 3 Thông tư số 18/2024/TT-NHNN xác định giao dịch thanh toán khống tại đơn vị chấp nhận thẻ là việc sử dụng thẻ để thanh toán tiền hàng hóa, dịch vụ nhưng thực tế không phát sinh việc mua bán, cung ứng hàng hóa, dịch vụ.
Thủ đoạn thường gặp là khi khách hàng đến hạn thanh toán dư nợ thẻ tín dụng nhưng chưa có khả năng chi trả, cơ sở cung cấp dịch vụ ứng trước tiền để thanh toán dư nợ. Sau khi hạn mức thẻ được khôi phục, cơ sở sử dụng POS của doanh nghiệp, hộ kinh doanh để thực hiện giao dịch dưới hình thức thanh toán hàng hóa, dịch vụ; tiền được chuyển về tài khoản của đơn vị chấp nhận thẻ, qua đó thu hồi khoản tiền đã ứng và hưởng phí.
Một số trường hợp còn sử dụng nhiều hộ kinh doanh, nhiều máy POS và nhiều tài khoản nhận tiền; doanh số giao dịch qua POS rất lớn nhưng không tương xứng với quy mô, ngành nghề, hàng hóa, hóa đơn hoặc hoạt động kinh doanh thực tế.
Khi phương thức trên được thực hiện thường xuyên, với doanh số lớn và qua nhiều tài khoản, hậu quả không chỉ dừng lại ở quan hệ giữa chủ thẻ và cơ sở cung cấp dịch vụ. Các giao dịch không phản ánh đúng hoạt động kinh tế thực tế có thể gây khó khăn cho quản lý thuế, kiểm soát dòng tiền, quản trị rủi ro của ngân hàng, đồng thời tiềm ẩn nguy cơ bị lợi dụng phục vụ các hành vi gian lận, lừa đảo hoặc hợp thức hóa dòng tiền bất hợp pháp.
"Chỉ cho mượn POS" không đồng nghĩa với không có trách nhiệm
Một nhận thức cần đặc biệt cảnh báo là cho rằng chỉ "cho mượn máy POS", "đứng tên hộ kinh doanh" hoặc "không trực tiếp đáo hạn thẻ" thì không liên quan đến giao dịch phát sinh.
Trên thực tế, hoạt động chấp nhận thanh toán được gắn với thông tin của đơn vị chấp nhận thẻ, thiết bị đầu cuối, tài khoản nhận tiền và dữ liệu giao dịch. Điều 21 Thông tư số 18/2024/TT-NHNN quy định đơn vị chấp nhận thẻ có trách nhiệm cung cấp hóa đơn, chứng từ giao dịch thẻ và hóa đơn, chứng từ hàng hóa, dịch vụ có liên quan trong trường hợp cần thiết để chứng minh tính hợp lệ, hợp pháp của hàng hóa, dịch vụ được cung cấp cho giao dịch thẻ. Tổ chức thanh toán thẻ đồng thời có trách nhiệm thẩm định, lựa chọn và giám sát đơn vị chấp nhận thẻ.
Do đó, khi phát sinh giao dịch bất thường, các dữ liệu về chủ thể đăng ký hộ kinh doanh, ngành nghề, địa điểm sử dụng POS, tài khoản nhận tiền, doanh số giao dịch, hóa đơn và hoạt động kinh doanh thực tế có thể được đối chiếu để làm rõ bản chất giao dịch và trách nhiệm của các cá nhân, tổ chức liên quan.
Đặc biệt, Nghị định số 340/2025/NĐ-CP, có hiệu lực từ ngày 09/02/2026, quy định xử phạt vi phạm hành chính trong lĩnh vực tiền tệ và ngân hàng. Nghị định quy định xử lý đối với hành vi thực hiện, tổ chức thực hiện hoặc tạo điều kiện thực hiện việc sử dụng, lợi dụng tài khoản thanh toán, phương tiện thanh toán, dịch vụ thanh toán để gian lận, lừa đảo, kinh doanh trái pháp luật, giao dịch thanh toán khống và các hành vi vi phạm pháp luật khác khi chưa đến mức truy cứu trách nhiệm hình sự; đồng thời áp dụng biện pháp buộc nộp lại số lợi bất hợp pháp theo quy định.
Vì vậy, trường hợp chủ doanh nghiệp, hộ kinh doanh biết rõ không phát sinh mua bán hàng hóa, cung ứng dịch vụ nhưng vẫn trực tiếp thực hiện, cho phép hoặc tạo điều kiện để người khác sử dụng POS thực hiện giao dịch thanh toán khống có thể bị xem xét xử lý theo quy định pháp luật. Trường hợp qua xác minh phát hiện thêm hành vi gian dối chiếm đoạt tài sản, trốn thuế, sử dụng giấy tờ giả, hợp thức hóa tiền, tài sản do phạm tội mà có hoặc hành vi khác có dấu hiệu tội phạm thì cơ quan chức năng tiếp tục xem xét trách nhiệm hình sự tương ứng.
Chủ động phòng ngừa từ người sử dụng thẻ, hộ kinh doanh và ngân hàng
Phòng An ninh kinh tế - Công an TP Hà Nội khuyến cáo doanh nghiệp, hộ kinh doanh chỉ sử dụng POS phục vụ hoạt động thanh toán đúng mục đích; không cho thuê, cho mượn hoặc giao POS, tài khoản nhận thanh toán, thông tin đăng ký đơn vị chấp nhận thẻ cho người khác sử dụng trái mục đích; thường xuyên kiểm tra các giao dịch phát sinh trên thiết bị, tài khoản do mình đứng tên và từ chối những đề nghị quẹt thẻ khi không phát sinh mua bán hàng hóa, dịch vụ thực tế.
Người sử dụng thẻ tín dụng không giao thẻ, mã PIN, OTP hoặc thông tin bảo mật cho các cơ sở cung cấp dịch vụ "đáo hạn"; không thực hiện giao dịch thanh toán giả tạo để nhận lại tiền mặt hoặc tiền chuyển khoản. Khi gặp khó khăn trong việc thanh toán dư nợ, cần chủ động liên hệ ngân hàng phát hành thẻ để được tư vấn phương án phù hợp.
Đối với các ngân hàng, tổ chức cung ứng dịch vụ thanh toán, cần tăng cường thẩm định, giám sát đơn vị chấp nhận thẻ; chú ý các trường hợp doanh số, tần suất giao dịch, thời gian, địa điểm hoặc dòng tiền không phù hợp với ngành nghề và quy mô kinh doanh; kịp thời kiểm tra và phối hợp với cơ quan chức năng khi phát hiện dấu hiệu bất thường.
Thanh toán không dùng tiền mặt càng phát triển thì yêu cầu bảo đảm an toàn, minh bạch càng cao. Việc sử dụng đúng mục đích POS và các phương tiện thanh toán không chỉ bảo vệ quyền lợi của người dân, doanh nghiệp, hộ kinh doanh mà còn góp phần phòng ngừa việc lợi dụng hệ thống ngân hàng để thực hiện các hành vi vi phạm pháp luật.
Bạn không thể gửi bình luận liên tục.
Xin hãy đợi 60 giây nữa.