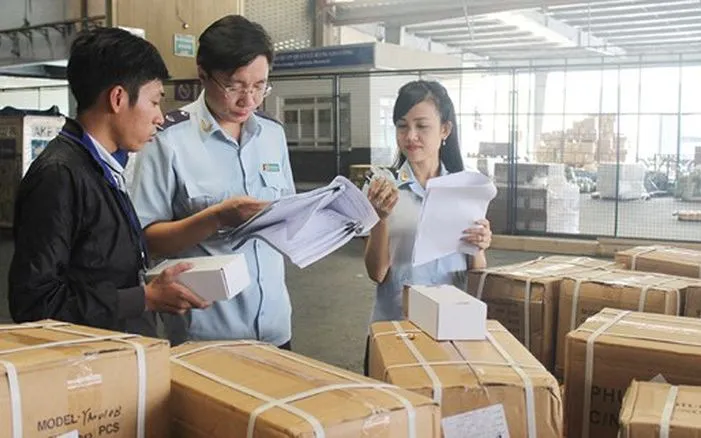
Ảnh minh họa - Ảnh: VGP
Cụ thể, Bộ Tài chính ban hành Thông tư 124/2026/TT-BTC (ngày 22/8/2026), bổ sung khoản 10 Điều 15 Thông tư 33/2023/TT-BTC ngày 31/5/2023 quy định về xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu.
Điểm mới đáng chú ý tại Thông tư là quy định rõ phương thức kiểm tra chứng từ chứng nhận xuất xứ đối với hàng hóa nhập khẩu. Theo đó, khoản 10 Điều 15 được bổ sung với nội dung: “Việc kiểm tra chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu được thực hiện trên cơ sở áp dụng quản lý rủi ro”.
Quy định mới tạo cơ sở pháp lý cụ thể để cơ quan Hải quan thực hiện kiểm tra chứng từ chứng nhận xuất xứ hàng hóa nhập khẩu theo phương pháp quản lý rủi ro, thay vì áp dụng một cách tiếp cận kiểm tra đồng đều đối với mọi trường hợp.
Việc đưa nguyên tắc quản lý rủi ro vào kiểm tra chứng từ xuất xứ cũng phù hợp với định hướng hiện đại hóa công tác quản lý hải quan, tập trung nguồn lực kiểm tra vào những lô hàng, doanh nghiệp và trường hợp có dấu hiệu hoặc mức độ rủi ro cao, đồng thời tạo thuận lợi hơn cho hoạt động xuất nhập khẩu.
Thông tư 124/2026/TT-BTC được ban hành trên cơ sở các quy định của Luật Hải quan, Luật Thuế xuất khẩu, thuế nhập khẩu, Luật Quản lý ngoại thương và các nghị định liên quan đến thủ tục hải quan, xuất xứ hàng hóa và quản lý ngoại thương.
Theo Điều 2 Thông tư 124/2026/TT-BTC, Thông tư có hiệu lực kể từ ngày 22/8/2026.
Bộ Tài chính cũng quy định, trong quá trình thực hiện, nếu các văn bản liên quan được viện dẫn tại Thông tư được sửa đổi, bổ sung hoặc thay thế thì thực hiện theo văn bản mới được sửa đổi, bổ sung hoặc thay thế.
Với quy định mới, doanh nghiệp nhập khẩu, các tổ chức, cá nhân liên quan đến chứng từ chứng nhận xuất xứ cần lưu ý cập nhật để chủ động thực hiện đúng quy định khi làm thủ tục hải quan đối với hàng hóa nhập khẩu.
Bạn không thể gửi bình luận liên tục.
Xin hãy đợi 60 giây nữa.