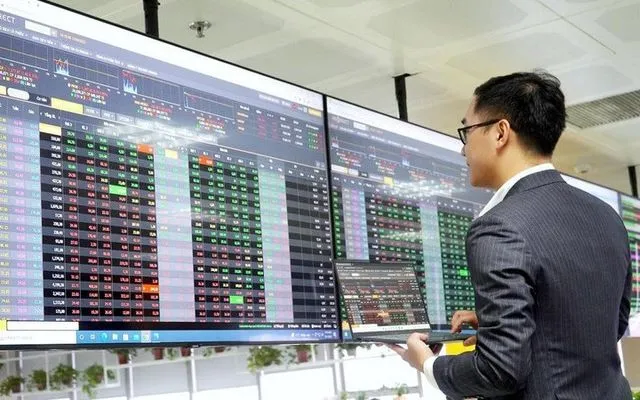
Thanh khoản chứng khoán đi xuống, dư nợ margin tiếp tục tăng - Ảnh: Báo Chính phủ
Theo số liệu thống kê, tổng dư nợ cho vay tại các công ty chứng khoán, bao gồm cho vay ký quỹ (margin) và ứng trước tiền bán, ước đạt khoảng 455.000 tỷ đồng vào cuối quý III/2026, tăng 10.000 tỷ đồng so với cuối quý trước. Đây là mức cao nhất trong lịch sử chứng khoán Việt Nam.
Trong khi đó, tổng vốn hóa cổ phiếu niêm yết trên hai sàn giao dịch chứng khoán HoSE và HNX tại thời điểm 30/9/2026 đạt khoảng 9 triệu tỷ đồng, giảm gần 248.000 tỷ đồng so với cuối quý II. Tỷ lệ tổng dư nợ cho vay tại các công ty chứng khoán so với vốn hóa hai sàn xấp xỉ 5,1%, cũng là mức cao nhất trong lịch sử.
Tuy nhiên thực tế hiện tại, quy mô dư nợ cho vay ngày càng lớn lại diễn ra trong bối cảnh hoạt động giao dịch trên thị trường chứng khoán không sôi động. Trong quý III/2026, VN-Index giảm gần 4,7%. Dòng tiền giao dịch cũng chưa có dấu hiệu phục hồi. Thanh khoản khớp lệnh trên HoSE liên tục duy trì ở mức thấp, tính trong tháng 9 chỉ bình quân hơn 13.403 tỷ đồng/phiên, giảm tới hơn 60% so với cùng kỳ năm trước.
Diễn biến trái chiều giữa dư nợ margin và thanh khoản thị trường chứng khoán cho thấy hoạt động cho vay tại các công ty chứng khoán không hoàn toàn đến từ nhu cầu sử dụng đòn bẩy của nhà đầu tư cá nhân. Trên thực tế, một phần lớn dư nợ có thể đến từ các khoản cho vay theo thỏa thuận, thường được gọi là "deal cho vay", phục vụ nhu cầu vốn của các tổ chức, cổ đông lớn hoặc lãnh đạo doanh nghiệp.
Khác với các khoản margin phục vụ giao dịch cổ phiếu thông thường, nguồn vốn này có thể được sử dụng cho những mục đích tài chính khác mà không trực tiếp tạo ra thanh khoản trên sàn. Điều này phần nào lý giải vì sao dư nợ cho vay liên tục lập kỷ lục trong khi hoạt động môi giới tại nhiều công ty chứng khoán tập trung vào khách hàng cá nhân ngày càng trầm lắng, khách hàng ít giao dịch hơn và dòng tiền trên thị trường suy giảm rõ rệt.
Theo giới phân tích dù dữ liệu công khai chưa cho phép xác định chính xác tỷ trọng. Với những khoản vay này, cổ phiếu không đơn thuần là tài sản đầu tư mà còn bảo đảm cho nghĩa vụ nợ. Khi cổ đông lớn đứng tên vay bằng cổ phiếu cá nhân, khoản nợ về nguyên tắc không xuất hiện trên bảng cân đối kế toán doanh nghiệp niêm yết, trừ trường hợp doanh nghiệp có nghĩa vụ liên quan. Điều này khiến nhà đầu tư khó đánh giá đầy đủ mức độ đòn bẩy gắn với cổ phiếu. Nhu cầu vốn có thể dịch chuyển từ kênh trái phiếu sang các cấu trúc tài trợ gắn với cổ phiếu, khiến rủi ro tín dụng không biến mất mà chỉ thay đổi nơi xuất hiện.
Bạn không thể gửi bình luận liên tục.
Xin hãy đợi 60 giây nữa.