
Bộ Tài chính vừa trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Trong đó, đề xuất bổ sung quy định đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng sẽ áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. Đề xuất nhằm hạn chế tình trạng lãng phí đất và khuyến khích sử dụng đất một cách hiệu quả. Dự án luật dự kiến sẽ trình Quốc hội xem xét, thông qua tại kỳ họp tháng 10. Nếu được thông qua, đây là lần đầu tiên khái niệm "đất bỏ hoang" được đưa vào Luật và áp thuế.
Có thể thấy, giá trị lô đất càng lớn, số tiền doanh nghiệp, cá nhân chịu thuế sẽ càng cao. Ví dụ, một thửa đất trị giá 10 tỷ đồng, thuế suất 0,2%, tương đương 20 triệu đồng mỗi năm. Nhưng nếu khu đất làm dự án có trị giá lên tới 100 tỷ đồng, thì số tiền thuế phải nộp sẽ lên 200 triệu đồng/ năm. Ngay khi đề xuất được đưa ra, bên cạnh những ý kiến đồng tình, vẫn còn nhiều băn khoăn về cách xác định thế nào là đất bỏ hoang để đánh thuế đúng đối tượng.
Việc đánh thuế những khu đất bỏ hoang sẽ buộc các doanh nghiệp sẽ tính toán lại bài toán chi phí, sớm đưa đất vào sử dụng. Nhưng nhiều ý kiến cho rằng, cần có sự phân loại rõ ràng, tránh việc đánh thuế lên những dự án chậm trễ do nguyên nhân từ việc chậm thủ tục pháp lý.
Theo đại diện Bộ Tài chính, đề xuất thuế liên quan đến đất bỏ hoang, đất chậm đưa vào sử dụng nhằm cụ thể hóa các nghị quyết của Đảng và Nhà nước. Trong đó Nghị quyết 21 yêu cầu cần có chính sách thuế cao hơn đối với đất bỏ hoang, đất chậm đưa vào sử dụng.
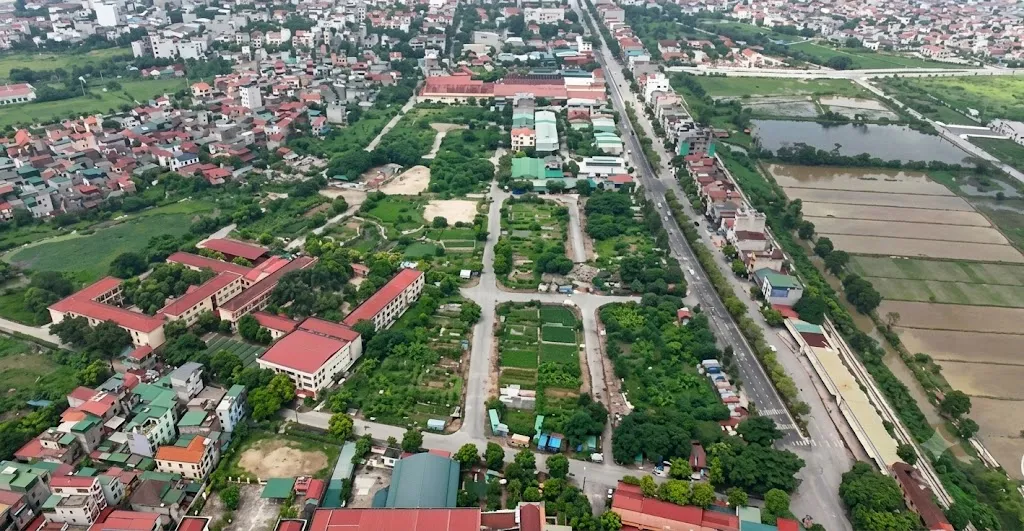
Nếu được thông qua, đây là lần đầu tiên khái niệm "đất bỏ hoang" được đưa vào Luật và áp thuế - Ảnh cắt clip
Ông Trương Bá Tuấn - Phó Cục trưởng Cục Quản lý, giám sát chính sách thuế, phí và lệ phí, Bộ Tài chính cho biết: "Lãnh đạo Chính phủ đã giao cho Bộ Nông nghiệp và Môi trường phải có quy định rõ về tiêu chí, khái niệm để xác định thế nào là đất bỏ hoang, đất chậm đưa vào sử dụng trong hệ thống văn bản pháp luật về đất đai để làm căn cứ áp dụng chính sách thuế. Chúng tôi cũng sẽ phối hợp rất chặt chẽ với Bộ Nông nghiệp và Môi trường để có được các quy định phù hợp trong việc xác định các tiêu chí, căn cứ xác định thế nào là đất bỏ hoang".
Ông Lê Đình Chung - Phó Chủ tịch Hội đồng Nghiên cứu và đánh giá thị trường bất động sản (VARS) nêu ý kiến: "Chúng ta có thể xác định bỏ hoang giả sử như 24-36 tháng trở lên xác định là bỏ hoang. Tuy nhiên, trong quá trình đó, chúng ta xác định mức độ triển khai thi công trên đất thế nào gọi là bỏ hoang, có thể tạo ra hình thái chống chế, có hoạt động thi công nhưng mang tính chất cầm chừng. Chúng ta phải phân loại các đối tượng một cách rõ ràng, đưa ra các tiêu chí liên quan đến thời gian thi công và hiệu quả sử dụng".
Theo các chuyên gia, việc dùng công cụ tài chính để xử lý đất bỏ hoang là giải pháp đã được áp dụng rất quyết liệt tại nhiều quốc gia.
Ông Matthew Powell - Giám đốc Savills Hà Nội nhận dịnh: "Tôi tin rằng đây là cách để để quản lý hiệu quả, đưa đất đai đi vào sử dụng. Nếu doanh nghiệp không đưa đất vào sử dụng, họ có thể chuyển giao cho doanh nghiệp khác, tránh việc phải chịu thuế cao. Đây là cách có thể áp dụng ở mọi khu vực trên cả nước".
Theo chia sẻ từ phía các doanh nghiệp, việc áp thuế đối với đất bỏ hoang sẽ khiến các chủ đầu tư phải thận trọng, tính toán kỹ lưỡng hơn trong bài toán đầu tư. Vì hệ quả của hành vi để trống đất đai sẽ tác động trực tiếp tới túi tiền của doanh nghiệp. Họ còn phải đối mặt với nguy cơ dự án bị thu hồi nếu tình trạng này kéo dài.

Bình luận (0)