
256,3 tỷ USD đó là hóa đơn đắt đỏ mà các nhà nhập khẩu khí tự nhiên hóa lỏng (LNG) trên toàn cầu dự kiến sẽ phải chi trong năm nay, theo phân tích của công ty nghiên cứu năng lượng Rystad Energy. Con số này tăng 18% so với dự báo trước khi xảy ra xung đột ở Trung Đông.
Đáng chú ý, dù phải chi thêm ít nhất 39 tỷ USD, các nhà nhập khẩu toàn cầu dự kiến mua về lượng LNG ít hơn 60,7 triệu tấn so với kịch bản trước xung đột. Lý do là bởi nguồn cung từ Trung Đông bị gián đoạn, buộc các nước phải tìm nguồn thay thế với giá cao hơn, trong khi một số nước phải cắt giảm nhu cầu.
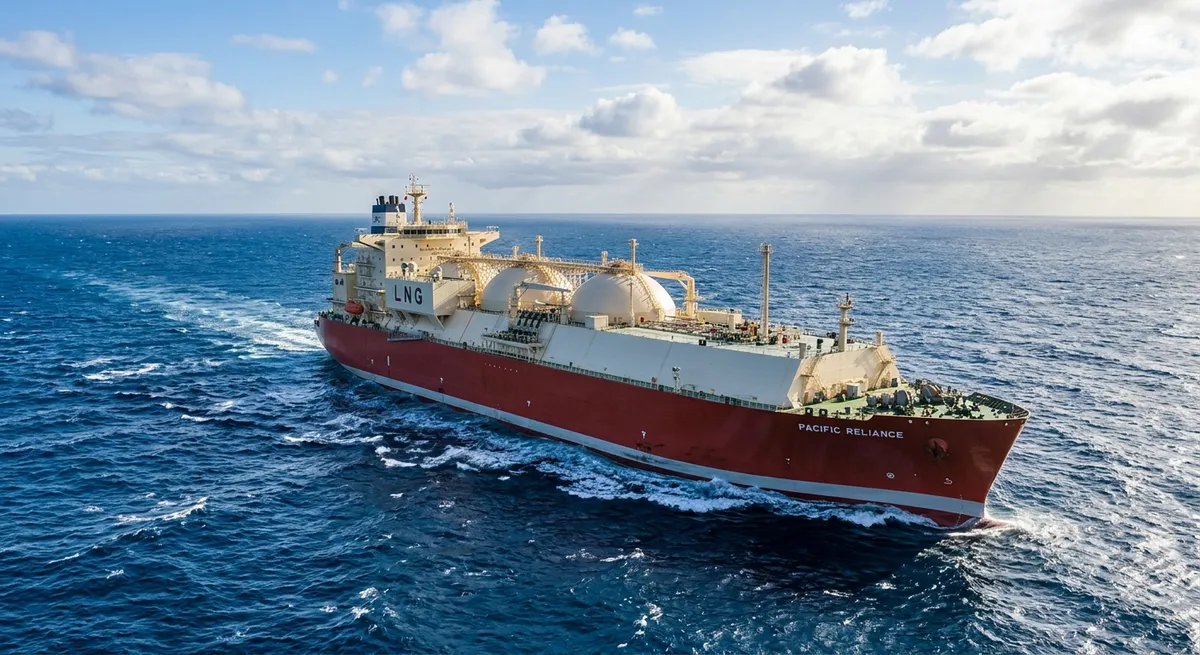
Ảnh minh họa - Ảnh AI tạo.
Châu Âu là nơi chịu tác động nặng nề hơn cả, khi chi phí nhập khẩu LNG dự kiến tăng 18%, ngay cả khi nhu cầu đã giảm tới 24 triệu tấn. Một trong những nguyên nhân chính là bởi khu vực này mua khoảng 65% lượng LNG trên thị trường giao ngay, nơi giá cả biến động mạnh.
Trong khi đó, chi phí nhập khẩu LNG của Đông Á dự kiến chỉ tăng 9,7%. So với châu Âu, khu vực này ít chịu tác động hơn, nhờ nguồn cung đa dạng và khoảng 82% hợp đồng LNG dài hạn được định giá theo dầu mỏ, có mức biến động giá thấp hơn so với thị trường giao ngay.
Giới phân tích khuyến cáo, để tăng khả năng chống chịu trước các cú sốc năng lượng, các quốc gia cần đa dạng hóa nhập khẩu, củng cố hợp đồng cung ứng dài hạn và phát triển các tuyến vận chuyển thay thế. Đây là những yếu tố then chốt để giảm thiểu rủi ro và bảo đảm an ninh năng lượng trong bối cảnh thị trường tiếp tục biến động.
Bình luận (0)