
Minh bạch thông tin, khơi thông vốn vay
Nguồn vốn đang được đổ ra cho vay nhiều hơn. Tuy nhiên, khả năng vay vốn lại đang phân hóa giữa các nhóm doanh nghiệp. Khảo sát từ FiinGroup cho thấy, 20,5% doanh nghiệp nhỏ và vừa được tiếp cận vốn vay. Nhưng có tới 61,4% doanh nghiệp lớn tiếp cận được vốn, tức là cao gấp 3 lần.
Khó khăn lớn nhất, theo Báo cáo từ Liên đoàn Thương mại và Công nghiệp Việt Nam, là thiếu tài sản thế chấp. Hơn 75% doanh nghiệp cho biết không thể vay vốn, nếu không có tài sản đảm bảo. Và ngay cả khi có tài sản thế chấp, 1 số doanh nghiệp cũng gặp vướng mắc về đăng ký giao dịch bảo đảm, hay xác định giá trị sản sản khi cấp hạn mức.
Chính vì vậy, mà trong Quyết định 1809, Thủ tướng cũng yêu cầu Ngân hàng Nhà nước (NHNN) và các tổ chức tín dụng cải tiến quy định nội bộ, cho vay theo chuỗi giá trị, chuỗi cung ứng; cho vay dựa trên dữ liệu thanh toán, dòng tiền; cho vay dựa trên các loại hình tài sản bảo đảm khác phù hợp với quy định của pháp luật. Và để mở rộng cho vay theo dòng tiền, cần sự nỗ lực từ cả phía ngân hàng và doanh nghiệp.
Minh bạch thông tin, khơi thông vốn vay
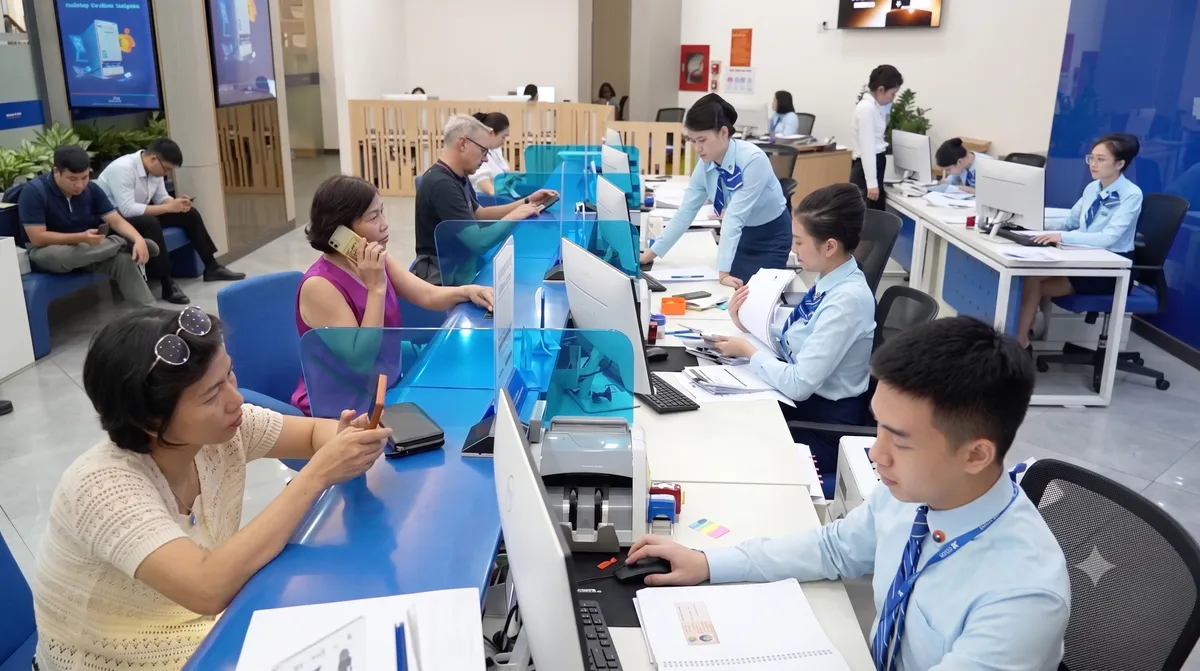
Nhiều ngân hàng cho biết đã xây dựng hạ tầng công nghệ để chấm điểm tín dụng khách hàng vay. Tất cả các dữ liệu hoạt động của doanh nghiệp, hóa đơn mua bán, dòng tiền vào và ra … đều là cơ sở quan trọng để xem xét, quyết định hạn mức cho vay.
Bà Lê Thị Thu Hương, Phó Giám đốc Khối Khách hàng doanh nghiệp, Ngân hàng Quốc Dân (NCB) cho biết: "Khi ứng dụng công nghệ vào quy trình quản trị và xác minh, toàn bộ hoạt động kinh doanh cũng như dòng tiền của khách hàng được quản trị trực tiếp trên hệ thống. Từ bức tranh tổng thể xác định rõ ràng, ngân hàng đưa ra trình duyệt về mặt tài khoản và thiết lập điều kiện cấp tín dụng."
Tuy nhiên, trong quá trình thu thập dữ liệu, các ngân hàng đối mặt với thách thức về tính minh bạch. Đa phần các doanh nghiệp không niêm yết trên thị trường chứng khoán, sẽ không bắt buộc phải kiểm toán báo cáo tài chính. Lúc này, việc công khai, minh bạch thông tin của doanh nghiệp trở thành chìa khóa quan trọng để ngân hàng quyết định cho vay không tài sản đảm bảo.
"Ngân hàng tập trung vào dòng tiền, lịch sử trả nợ, khả năng thanh toán của khách hàng cũng như mô hình kinh doanh, hiệu quả kinh doanh của các dự án hơn là dựa vào tài sản đảm bảo để cho vay. Tuy nhiên, cái khó đối với các doanh nghiệp SME hiện nay là những dữ liệu đánh giá chưa có một hệ thống quy chuẩn để mình có thể dựa vào đó đánh giá." - Giám đốc khu vực miền Bắc, Ngân hàng Bản Việt (BVBank) Trần Việt Phương chia sẻ.
Còn theo bà Đỗ Thị Thu Hà, Phó Trưởng Bộ môn Kinh doanh ngân hàng, Khoa Ngân hàng, Học viện Ngân hàng: "Chúng ta không nên chỉ quan tâm đến các khoản vay có tài sản bảo đảm. Cần khuyến khích doanh nghiệp vừa và nhỏ cải thiện năng lực hoạt động kinh doanh của mình hoặc cung cấp thông tin để ngân hàng đánh giá chính xác dòng tiền và phương án kinh doanh để có thể có các sản phẩm cho vay không cần dựa vào tài sản bảo đảm."
Để tháo gỡ vướng mắc trong vay vốn, NHNN cho biết sẽ nghiên cứu xây dựng đề án thí điểm phân tích dữ liệu dòng tiền phục vụ hoạt động thông tin tín dụng. Bước đầu kết nối các dữ liệu về thuế để nâng cao chất lượng thông tin tài chính của doanh nghiệp trong cơ sở đánh giá cho vay của ngân hàng.
Việc chuyển từ cho vay có bất động sản thế chấp, sang cho vay theo dòng tiền, theo chuỗi giá trị hay vay tín chấp sẽ cần có thời gian để xây dựng dữ liệu, xây dựng niềm tin giữa bên vay và bên cho vay. Quyết định 1809 của Thủ tướng cũng đặt ra yêu cầu phải xây dựng cơ sở dữ liệu doanh nghiệp nhỏ và vừa, trong Hệ thống thông tin doanh nghiệp quốc gia để cung cấp thông tin về doanh nghiệp một cách minh bạch, chính xác. Từ đó tạo ra nguồn dữ liệu đáng tin cậy về hoạt động của doanh nghiệp nhỏ và vừa, làm cơ sở cho các quyết định cấp vốn.
Bình luận (0)