
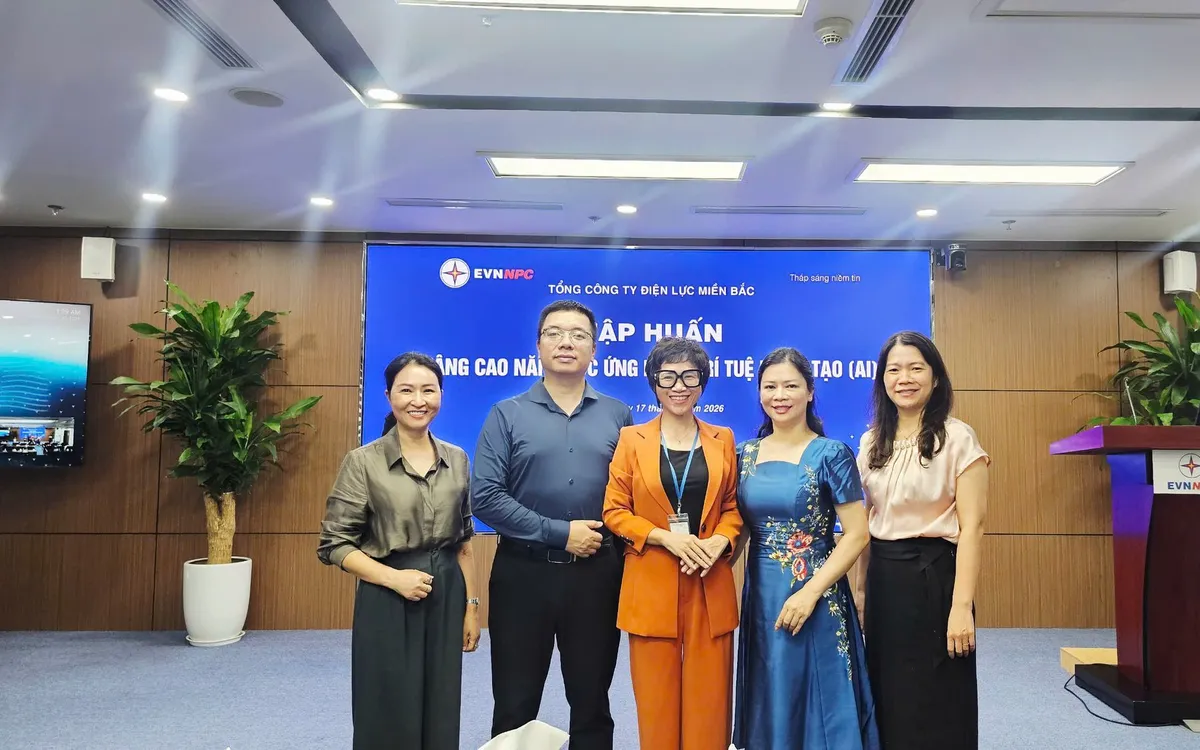
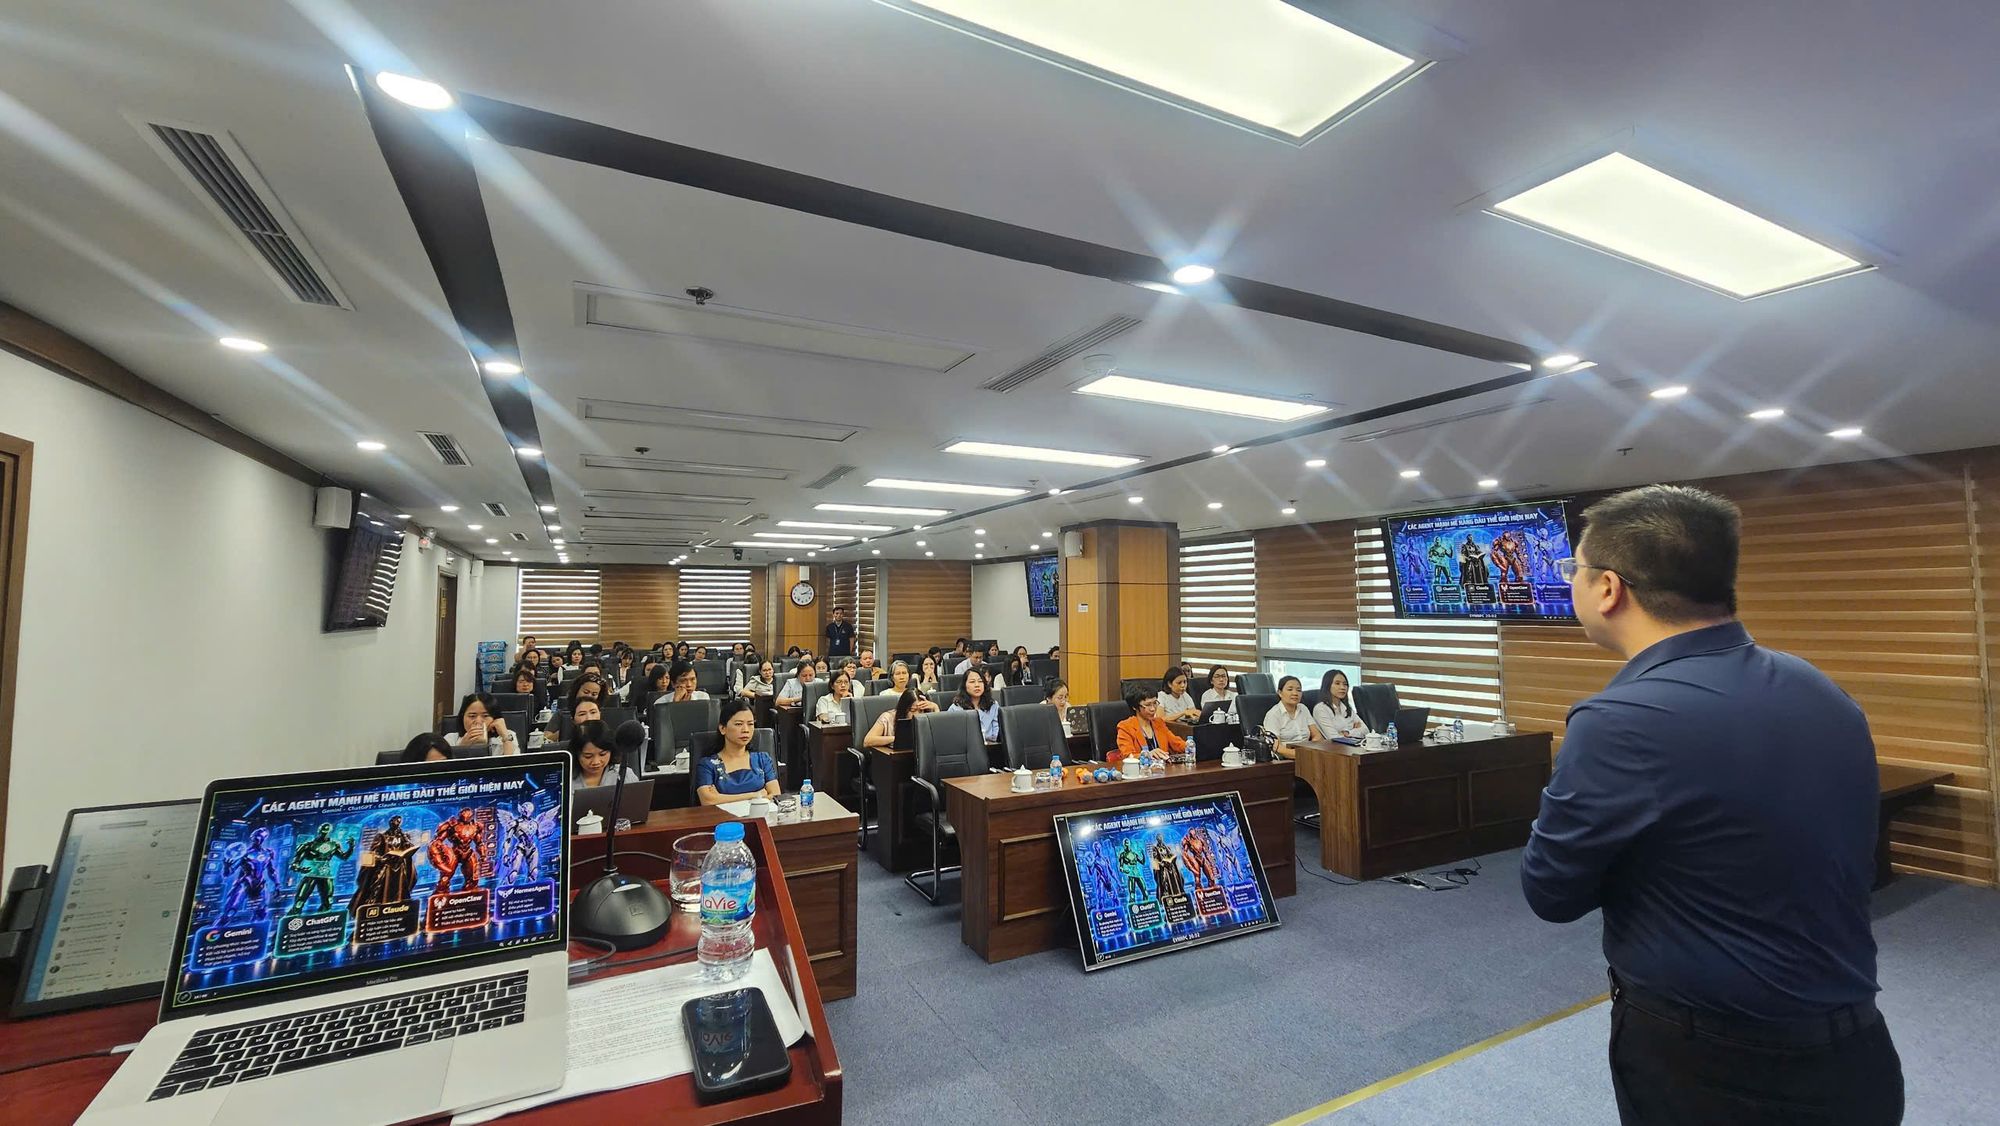
Chiều 17/9, Tổng công ty Điện lực miền Bắc phối hợp với AuditCare Việt Nam tổ chức Hội nghị phổ biến, nâng cao năng lực ứng dụng trí tuệ nhân tạo. Theo Ban tổ chức, chương trình thu hút gần 100 cán bộ tài chính - kế toán tham dự trực tiếp tại trụ sở Tổng công ty và kết nối tới hơn 340 điểm cầu trực tuyến.
Quy mô của hội nghị cho thấy trí tuệ nhân tạo đang được tiếp cận như một năng lực làm việc mới của đội ngũ tài chính - kế toán, thay vì chỉ là chủ đề công nghệ. Trọng tâm chương trình không dừng ở việc giới thiệu công cụ mà hướng tới khả năng ứng dụng AI vào xử lý tài liệu, phân tích dữ liệu, hỗ trợ lập báo cáo và giải quyết các tình huống nghiệp vụ.
Đào tạo AI gắn với nghiệp vụ tài chính - kế toán
Hội nghị có sự tham dự của bà Lưu Thị Thanh Thủy, Kế toán trưởng Tổng công ty Điện lực miền Bắc.
Về phía đơn vị đồng hành chuyên môn có bà Nguyễn Thị Thủy, Giám đốc Đào tạo AuditCare Việt Nam, hội viên kỳ cựu ACCA, cùng ông Trịnh Quang Dũng, chuyên gia công nghệ và giảng viên AI đến từ đối tác của ACV là ABM.
Sự kết hợp giữa chuyên môn công nghệ và kinh nghiệm tài chính - kế toán là điểm đáng chú ý của chương trình. Với nhân sự kế toán, hiệu quả của AI không nằm ở khả năng tạo ra câu trả lời nhanh, mà ở việc câu trả lời đó có đúng bối cảnh nghiệp vụ, đúng dữ liệu và đủ cơ sở để kiểm tra hay không.
Nội dung tập huấn được thiết kế theo hướng thực hành, đi từ tư duy sử dụng AI, kỹ thuật xây dựng câu lệnh, khai thác và rà soát tài liệu đến phân tích dữ liệu, hỗ trợ báo cáo quản trị và xử lý tình huống chuyên môn. Các bài tập về đọc văn bản thuế, nhận diện vướng mắc hóa đơn và phân tích dữ liệu kế toán giúp công nghệ được đặt trong đúng bối cảnh công việc của người học.
Cách tiếp cận này cho thấy một quy trình làm việc hoàn chỉnh: xác định đúng vấn đề, chuẩn hóa dữ liệu đầu vào, giao nhiệm vụ rõ ràng cho công cụ, kiểm tra kết quả và chịu trách nhiệm đối với đầu ra cuối cùng.
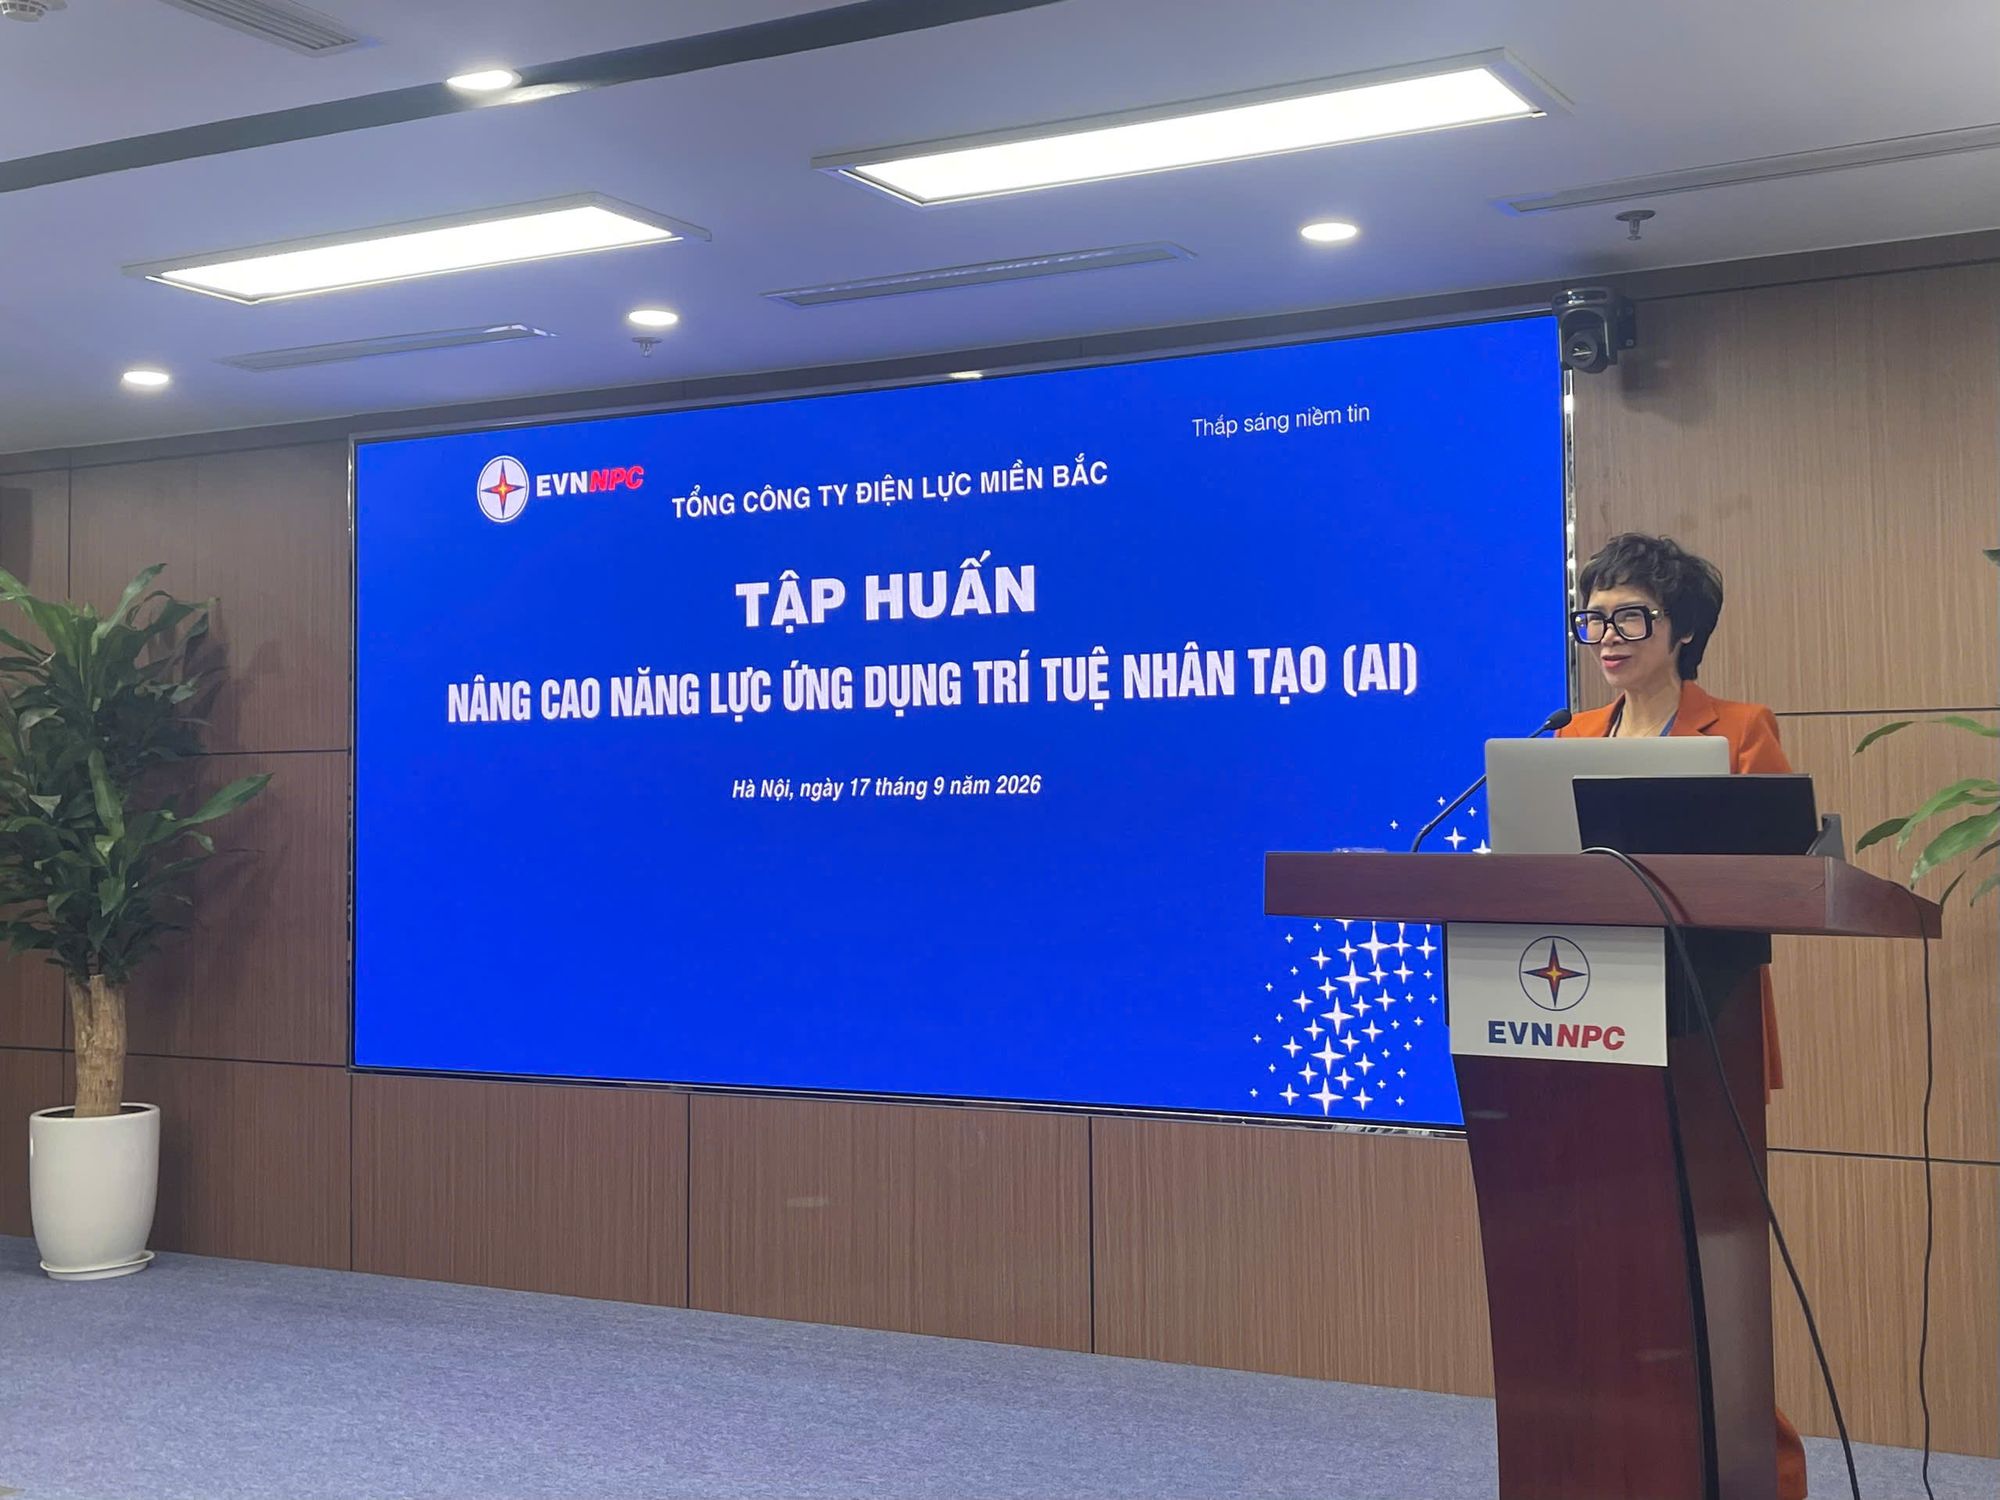
Bà Nguyễn Thị Thủy, Giám đốc Đào tạo AuditCare Việt Nam phát biểu
AI mở rộng năng lực phân tích của người làm kế toán
Trong nhiều năm, phần lớn thời gian của bộ phận tài chính - kế toán được dành cho thu thập chứng từ, đối chiếu số liệu, tổng hợp bảng biểu và lập báo cáo định kỳ. AI tạo cơ hội rút ngắn các công đoạn lặp lại, hỗ trợ phát hiện điểm bất thường và trình bày thông tin theo nhiều góc nhìn quản trị.
Tuy nhiên, tốc độ không phải thước đo duy nhất. Một báo cáo được tạo nhanh nhưng sử dụng dữ liệu thiếu, giả định sai hoặc viện dẫn quy định không còn phù hợp vẫn có thể dẫn tới quyết định sai.
Vì vậy, chương trình đặt vai trò của cán bộ tài chính - kế toán ở vị trí trung tâm: AI hỗ trợ xử lý và gợi ý, còn con người xác lập tiêu chí, kiểm chứng nguồn, đánh giá rủi ro và phê duyệt kết quả.
Đây cũng là sự thay đổi về năng lực nghề nghiệp. Người làm kế toán trong môi trường số không chỉ cần ghi nhận đúng nghiệp vụ mà còn phải biết đặt câu hỏi, phân tích nguyên nhân biến động, nhận diện rủi ro và chuyển dữ liệu thành thông tin phục vụ điều hành.
Khả năng sử dụng AI vì thế phải được xây dựng trên nền tảng chuyên môn vững, tư duy phản biện và hiểu biết về hệ thống kiểm soát nội bộ.
Đối với một doanh nghiệp có phạm vi hoạt động rộng, nhiều đơn vị và khối lượng dữ liệu lớn như EVNNPC, việc nâng cao năng lực số đồng đều cho đội ngũ tài chính - kế toán có ý nghĩa thiết thực.
Cùng một công cụ, nhưng chất lượng đầu ra có thể khác nhau đáng kể nếu người dùng không thống nhất cách đặt yêu cầu, chuẩn dữ liệu và tiêu chí kiểm tra.
Các ứng dụng tiềm năng có thể trải rộng từ đọc và tóm tắt văn bản, hỗ trợ tra cứu quy định, phân loại dữ liệu, đối chiếu báo cáo đến phân tích biến động chi phí và chuẩn bị báo cáo quản trị.
Dù vậy, dữ liệu tài chính, hợp đồng, thông tin khách hàng và tài liệu nội bộ đều có yêu cầu bảo mật cao. Việc đưa dữ liệu lên một công cụ AI công cộng khi chưa được phân loại và cho phép có thể tạo ra rủi ro lớn hơn lợi ích tiết kiệm thời gian.
Bởi vậy, ứng dụng AI trong tài chính kế toán cần đi cùng ít nhất bốn lớp kiểm soát: phân quyền sử dụng, phân loại dữ liệu, quy trình kiểm chứng kết quả và cơ chế lưu vết trách nhiệm.
Đây là điều kiện để AI được sử dụng như một công cụ nâng cao năng suất mà không làm suy giảm tính tuân thủ và độ tin cậy của hệ thống tài chính.
Quang cảnh hội nghị
Bước chuyển từ công cụ sang năng lực quản trị
Một hội nghị có thể tạo nhận thức và cung cấp phương pháp ban đầu, nhưng giá trị dài hạn phụ thuộc vào cách tổ chức chuyển kiến thức thành quy trình.
Sau đào tạo, doanh nghiệp cần lựa chọn một số tình huống có dữ liệu rõ, rủi ro thấp và hiệu quả dễ đo lường để thí điểm. Kết quả nên được đánh giá bằng thời gian xử lý, tỷ lệ sai sót, chất lượng phân tích và mức độ tuân thủ, thay vì chỉ đếm số lượng công cụ đã sử dụng.
Từ các thử nghiệm có kết quả, đơn vị có thể xây dựng thư viện câu lệnh chuẩn, danh mục tình huống được phép áp dụng, nguyên tắc ẩn danh dữ liệu và checklist kiểm tra đầu ra. Khi đó, kinh nghiệm không còn nằm rời rạc ở từng cá nhân mà trở thành tài sản dùng chung của tổ chức.
Việc kết nối gần 100 cán bộ trực tiếp với hơn 340 điểm cầu cũng mở ra khả năng hình thành cộng đồng thực hành trong toàn hệ thống. Đây là nền tảng quan trọng để chia sẻ tình huống, chuẩn hóa cách làm và cập nhật các rủi ro mới phát sinh trong quá trình sử dụng AI.
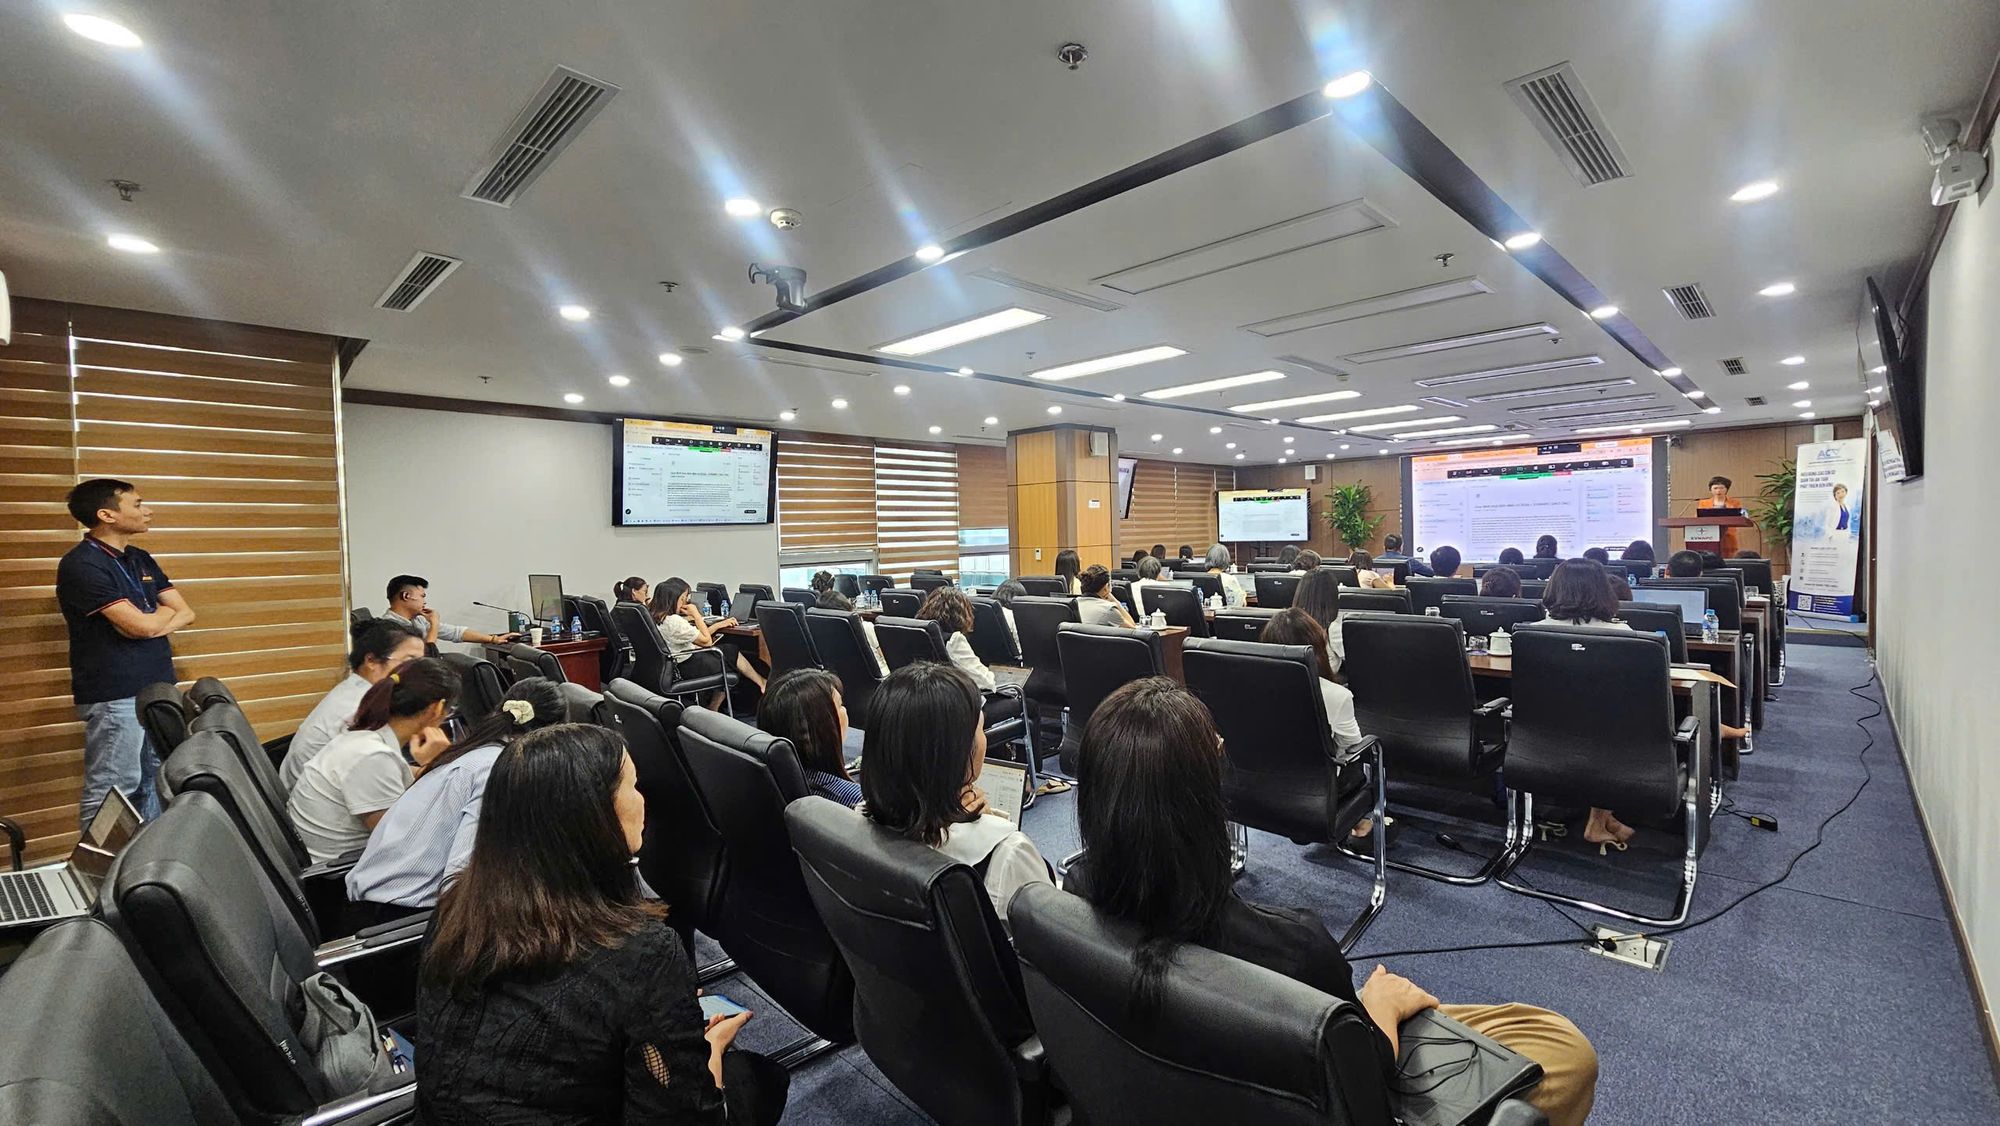
Hội nghị do EVNNPC và AuditCare Việt Nam phối hợp tổ chức cho thấy đào tạo AI trong doanh nghiệp đang chuyển dần từ giới thiệu công nghệ sang giải quyết bài toán nghề nghiệp cụ thể.
Với khối tài chính - kế toán, giá trị lớn nhất không phải là để AI làm thay con người, mà là giúp con người dành nhiều thời gian hơn cho phân tích, kiểm soát và tham mưu.
Khi được triển khai trên nền tảng dữ liệu phù hợp, quy trình rõ ràng và trách nhiệm nghề nghiệp chặt chẽ, AI có thể trở thành một trợ lý hiệu quả. Nhưng quyền quyết định, nghĩa vụ kiểm chứng và trách nhiệm cuối cùng vẫn thuộc về người làm chuyên môn.
Đó cũng là điểm xuất phát cần thiết để xây dựng đội ngũ tài chính - kế toán thích ứng với yêu cầu quản trị số.

Bình luận (0)