
Trong sự kiện công bố chiến dịch mới của McDonald's tại khu vực châu Á khởi động tại Việt Nam từ 17/9, ông Võ Văn Thắng Lợi, Tổng Giám đốc McDonald's Việt Nam, khẳng định đây vẫn là thị trường có tiềm năng "vô cùng lớn" trong những năm tới.
Đi kèm với đó là kế hoạch mở rộng dự kiến của chuỗi burger nổi tiếng toàn cầu, từ 49 cửa hàng hiện tại trên cả nước tăng quy mô lên gấp 3 lần, đạt mốc 150 cửa hàng trong 7 năm tới. Đại diện chuỗi cho biết đây chính là minh chứng cho tiềm năng dài hạn của thị trường Việt Nam.
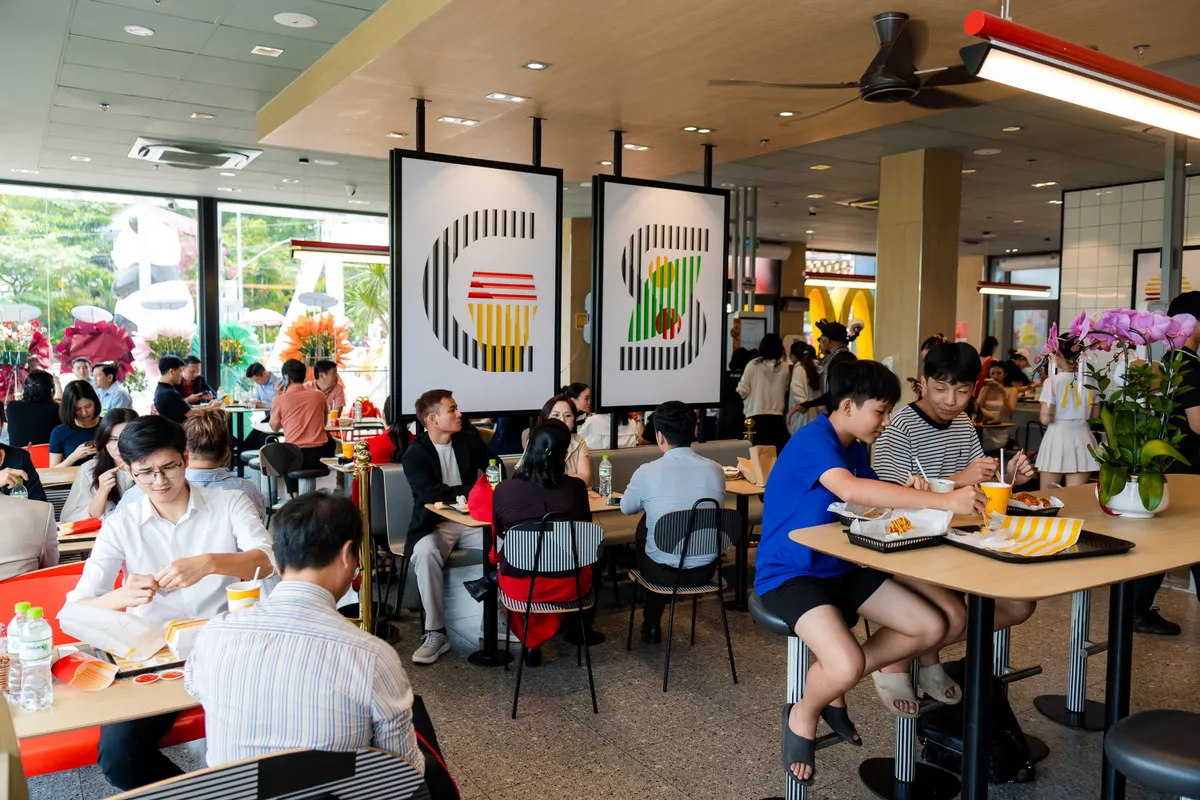
Người tiêu dùng thưởng thức đồ ăn nhanh trong một nhà hàng tại TP Hồ Chí Minh.
Đại diện thương hiệu đồ ăn nhanh đến từ Mỹ thừa nhận, ở thời điểm hiện tại, không riêng Việt Nam mà toàn thế giới đều đang đối mặt với nhiều khó khăn chung. Xung đột vũ trang, chi phí logistics gia tăng và giá dầu biến động đã ảnh hưởng đáng kể đến thói quen chi tiêu của khách hàng trên toàn cầu.
Tuy nhiên, đây chỉ là những thách thức mang tính ngắn hạn. McDonald's Việt Nam và loạt chuỗi thức ăn nhanh, đồ uống nhượng quyền từng lao đao và thu hẹp thị trường sau dịch, sau đó họ đối diện với thói quen tiêu thụ thay đổi theo hướng an toàn cho sức khỏe của người dùng, buộc các thương hiệu phải chuyển dịch về mặt sản phẩm và chất lượng. "Trong nguy có cơ, và đó là cơ hội để các thương hiệu đặt an toàn vệ sinh thực phẩm lên hàng đầu", ông Lợi nói.
Sức hút của Việt Nam trong mắt các chuỗi QSR toàn cầu đến từ nhiều yếu tố cộng hưởng. Quy mô dân số trẻ và tốc độ đô thị hóa nhanh, kéo theo nhu cầu tiêu dùng ăn uống ngoài gia đình ngày càng lớn. Tiêu dùng nội địa cũng đang phục hồi. Theo Cục Thống kê, doanh thu bán lẻ và dịch vụ tiêu dùng 6 tháng đầu năm 2026 tăng 12,9% so với cùng kỳ; du lịch quốc tế phục hồi kéo theo nhu cầu trải nghiệm thương hiệu toàn cầu kết hợp với bản địa tại điểm đến cũng được thúc đẩy.
Theo quan sát của ông Lợi, nếu 10 năm trước du khách quốc tế còn e ngại các món ăn bản địa nhiều gia vị, thì nay họ đã cởi mở và yêu thích sự phong phú của ẩm thực giao thoa, nơi nguyên liệu bản địa hòa quyện cùng xu hướng tiêu thụ quốc tế.
Nửa đầu năm 2026 cũng là giai đoạn loạt chuỗi thức ăn nhanh và đồ uống quốc tế tăng tốc mở rộng mạng lưới tại Việt Nam. Theo khảo sát của Q&Me, tổng số cửa hàng đồ ăn nhanh tại Việt Nam tăng 13% so với cùng kỳ năm trước, đánh dấu năm thứ ba liên tiếp thị trường duy trì đà tăng trưởng sau giai đoạn chịu tác động bởi dịch bệnh.
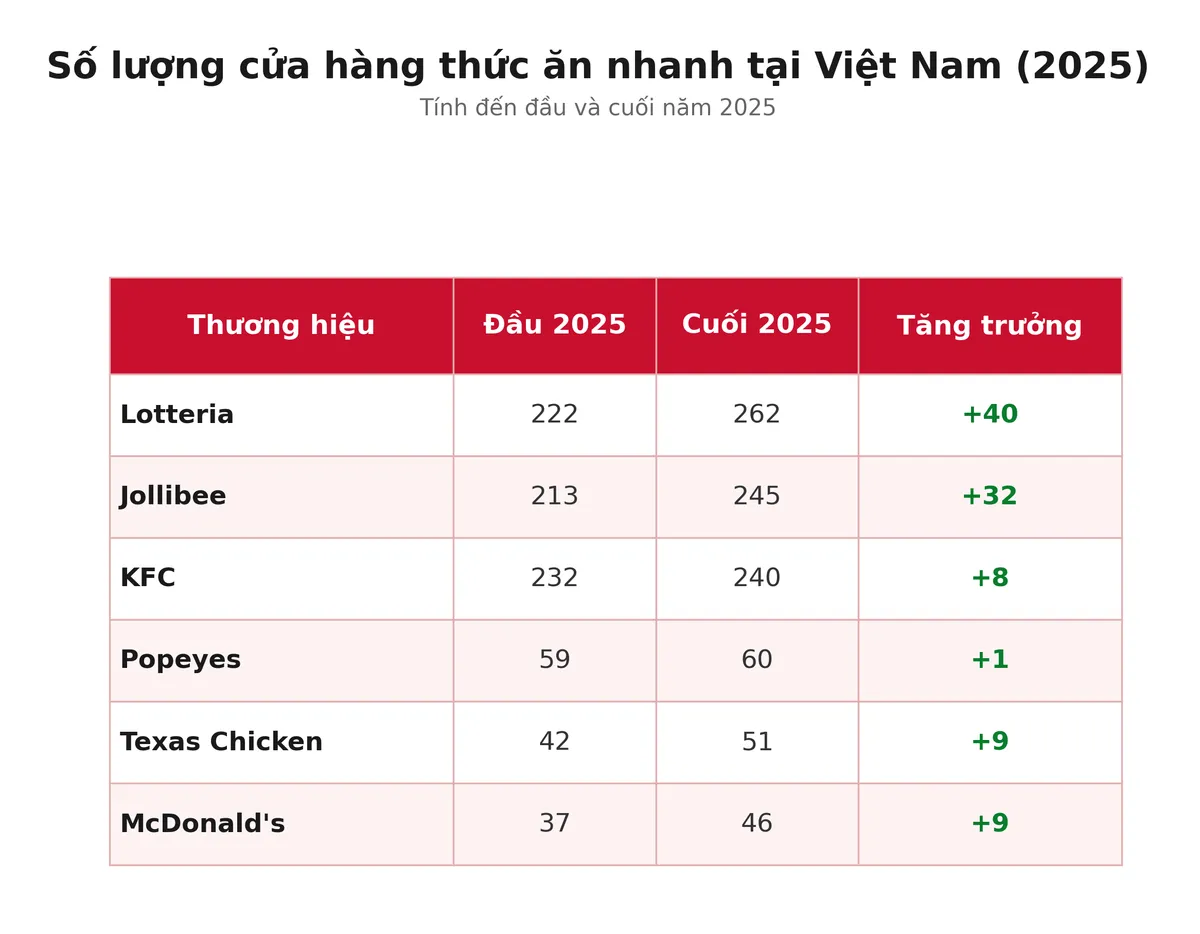
Nguồn tổng hợp. Trình bày AI
Khảo sát thị trường kinh doanh ẩm thực Việt Nam do iPOS.vn thực hiện dự báo cả năm 2026 ngành F&B đạt quy mô khoảng 333.600 cửa hàng và doanh thu khoảng 760.000 tỷ đồng, tiếp tục xu hướng chuyển từ "tăng trưởng nóng" sang phát triển theo chiều sâu.
Thạc sĩ chương trình Chính sách công Fulbright Nguyễn Tuấn Anh cho rằng các thương hiệu thức ăn nhanh thu hẹp rồi mở rộng là biểu hiện của quá trình sàng lọc và tái cấu trúc thị trường sau Covid-19. Nhu cầu tiêu dùng đã thay đổi, trong khi chi phí nguyên liệu, mặt bằng, nhân sự và vận hành đều tăng, khiến nhiều chuỗi từng mở rộng nhanh phải đóng những điểm bán kém hiệu quả, đổi đối tác hoặc chuyển sang mô hình gọn nhẹ hơn.
6 tháng đầu năm 2026, doanh thu toàn thị trường vẫn tăng 6,55%, nhưng có tới khoảng 43% cơ sở kinh doanh ghi nhận doanh thu thấp hơn cùng kỳ. Ông Tuấn Anh nhận định thị trường đang phục hồi nhưng phân hóa mạnh. "Với ngành F&B, số lượng cửa hàng chưa phải là thước đo quan trọng nhất. Lợi nhuận tại từng điểm bán, thời gian hoàn vốn và khả năng giữ chân khách hàng mới thực sự quyết định "sức khỏe" của một thương hiệu", ông nói.
Dù triển vọng ngắn hạn được đánh giá tích cực, chuỗi cửa hàng ăn nhanh tại Việt Nam vẫn đối mặt với không ít rào cản. Một trong số đó là chuỗi cung ứng nội địa chưa theo kịp chuẩn toàn cầu. Nguyên nhân không nằm ở năng lực, mà ở bài toán đầu tư: xây dựng một hệ thống đạt chuẩn khép kín đòi hỏi vốn đầu tư ban đầu rất lớn, trong khi nhiều doanh nghiệp trong nước ưu tiên kế hoạch hoàn vốn ngắn hạn 1-2 năm thay vì 5-10 năm. Ngay cả khi họ tìm được đối tác phù hợp, năng lực sản xuất vẫn chưa đáp ứng nhu cầu ngày càng lớn từ các thị trường châu Á lân cận.
Thêm vào đó, tại các đô thị lớn như TP Hồ Chí Minh và Hà Nội, áp lực cạnh tranh mặt bằng bán lẻ ngày càng nặng. Tại nhiều tuyến phố trung tâm TP Hồ Chí Minh, chi phí thuê mặt bằng có thể chiếm tới 25-45% doanh thu.
Ngoài ra, hiện tượng nhiều thương hiệu mới sao chép mô hình sản phẩm của nhau, khiến thị trường dễ rơi vào tình trạng "đồng phục hóa", thiếu khác biệt. Do đó, tìm kiếm những ý tưởng mới gắn liền với yếu tố bản địa, đẩy mạnh quá trình bản địa hóa sản phẩm càng nhiều càng tốt sẽ là những lợi thế trong chiến lược cạnh tranh trên thị trường.
Bình luận (0)