
Khi thương mại toàn cầu hóa phát triển và những dòng lợi nhuận luân chuyển qua nhiều biên giới, việc Việt Nam ký kết quy định về Báo cáo lợi nhuận liên quốc gia từ tháng 7 năm nay đã đặt ra những yêu cầu mới trong công tác quản trị thuế đa quốc gia. Trong nhận thức của không ít doanh nghiệp có vốn đầu tư nước ngoài (FDI) và các tập đoàn, cơ chế này thường đi kèm nỗi lo bị cơ quan thuế các nước "liên minh" săm soi, hoặc ngược lại là tâm lý chủ quan phó mặc nghĩa vụ cho công ty mẹ ở nước ngoài. Việc làm rõ bản chất và tháo gỡ những hiểu lầm xoay quanh báo cáo này là yếu tố then chốt giúp doanh nghiệp thực hiện đúng nghĩa vụ thuế và phòng ngừa rủi ro pháp lý.
Tại tập phát sóng chuyên đề về thuế đa quốc gia và Báo cáo lợi nhuận liên quốc gia của chương trình Quốc Dân Hiểu Thuế, Host Dương Ngọc Trinh cùng Chuyên gia Ông Phạm Ngọc Long, Phó Tổng Giám đốc, Thuế về Giá giao dịch liên kết, Công ty Cổ phần Tư vấn EY Việt Nam và bà Nguyễn Thị Lan Anh - Trưởng ban Pháp chế, Cục Thuế, Bộ Tài chính đã có những phân tích chuyên sâu về cơ chế này. Đây không đơn thuần là thủ tục hành chính ở tầm vĩ mô của các tập đoàn lớn, mà là bài toán quản trị dữ liệu và tuân thủ trực tiếp tại từng doanh nghiệp thành viên ở Việt Nam.
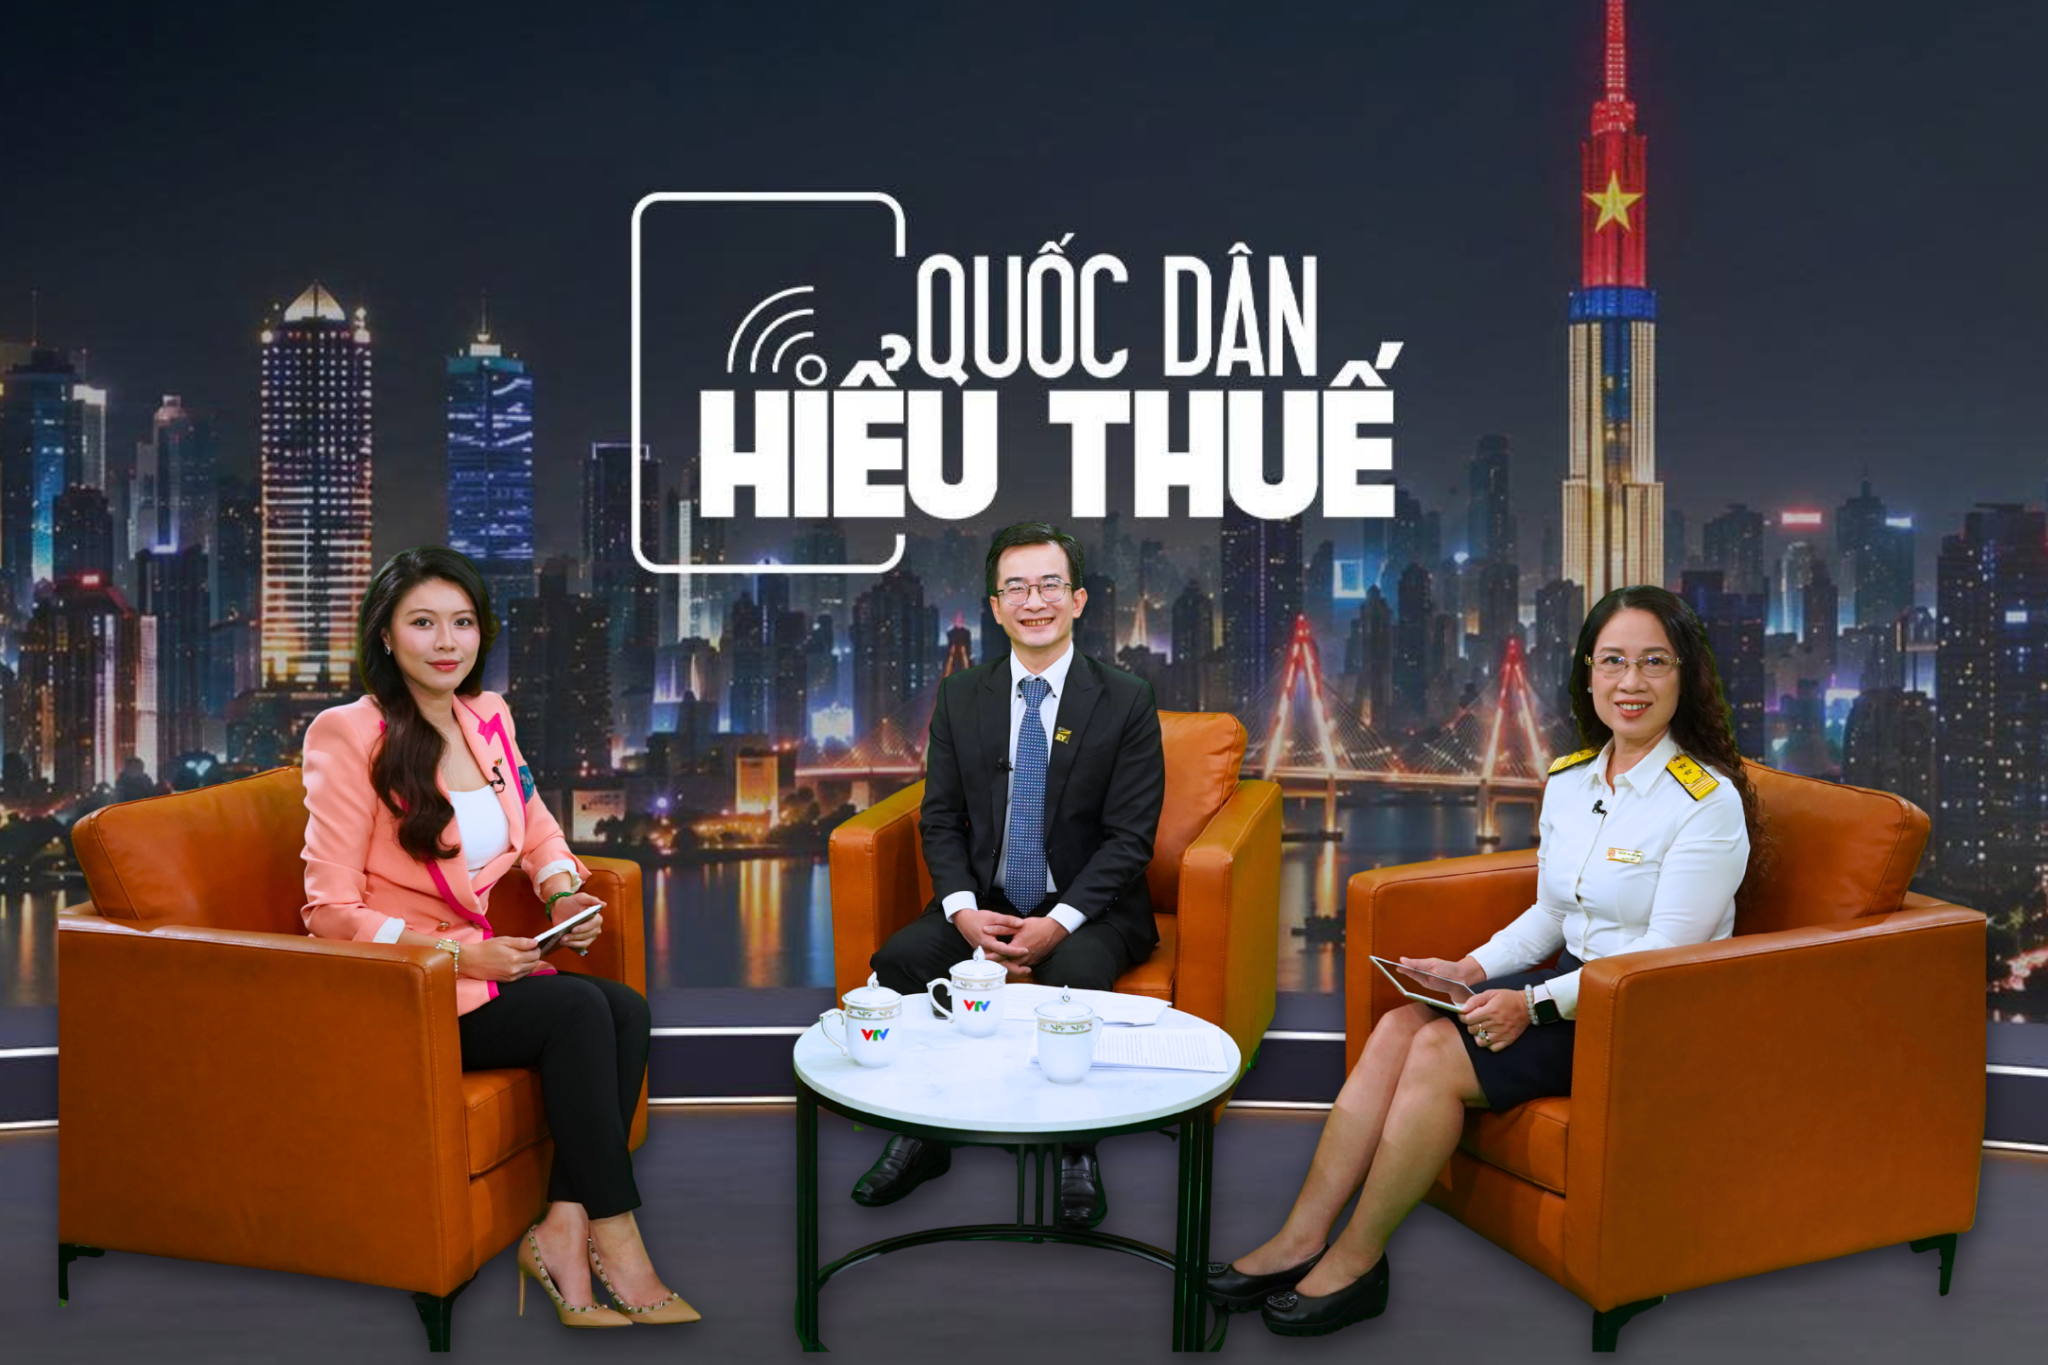
Host Dương Ngọc Trinh, ông Phạm Ngọc Long và bà Nguyễn Thị Lan Anh tại trường quay chương trình Quốc Dân Hiểu Thuế. Ảnh: Chương trình cung cấp.
Thực tiễn từ chuỗi cung ứng toàn cầu: Bài toán phân định bản chất giao dịch và minh bạch chứng từ
Để phản ánh sát thực tế tuân thủ thuế của khối doanh nghiệp FDI, ê-kíp chương trình Quốc Dân Hiểu Thuế cùng Host Dương Ngọc Trinh đã trực tiếp đến khảo sát và trò chuyện tại một doanh nghiệp đa quốc gia hoạt động trong lĩnh vực sản xuất và gia công thép không gỉ tại Việt Nam.
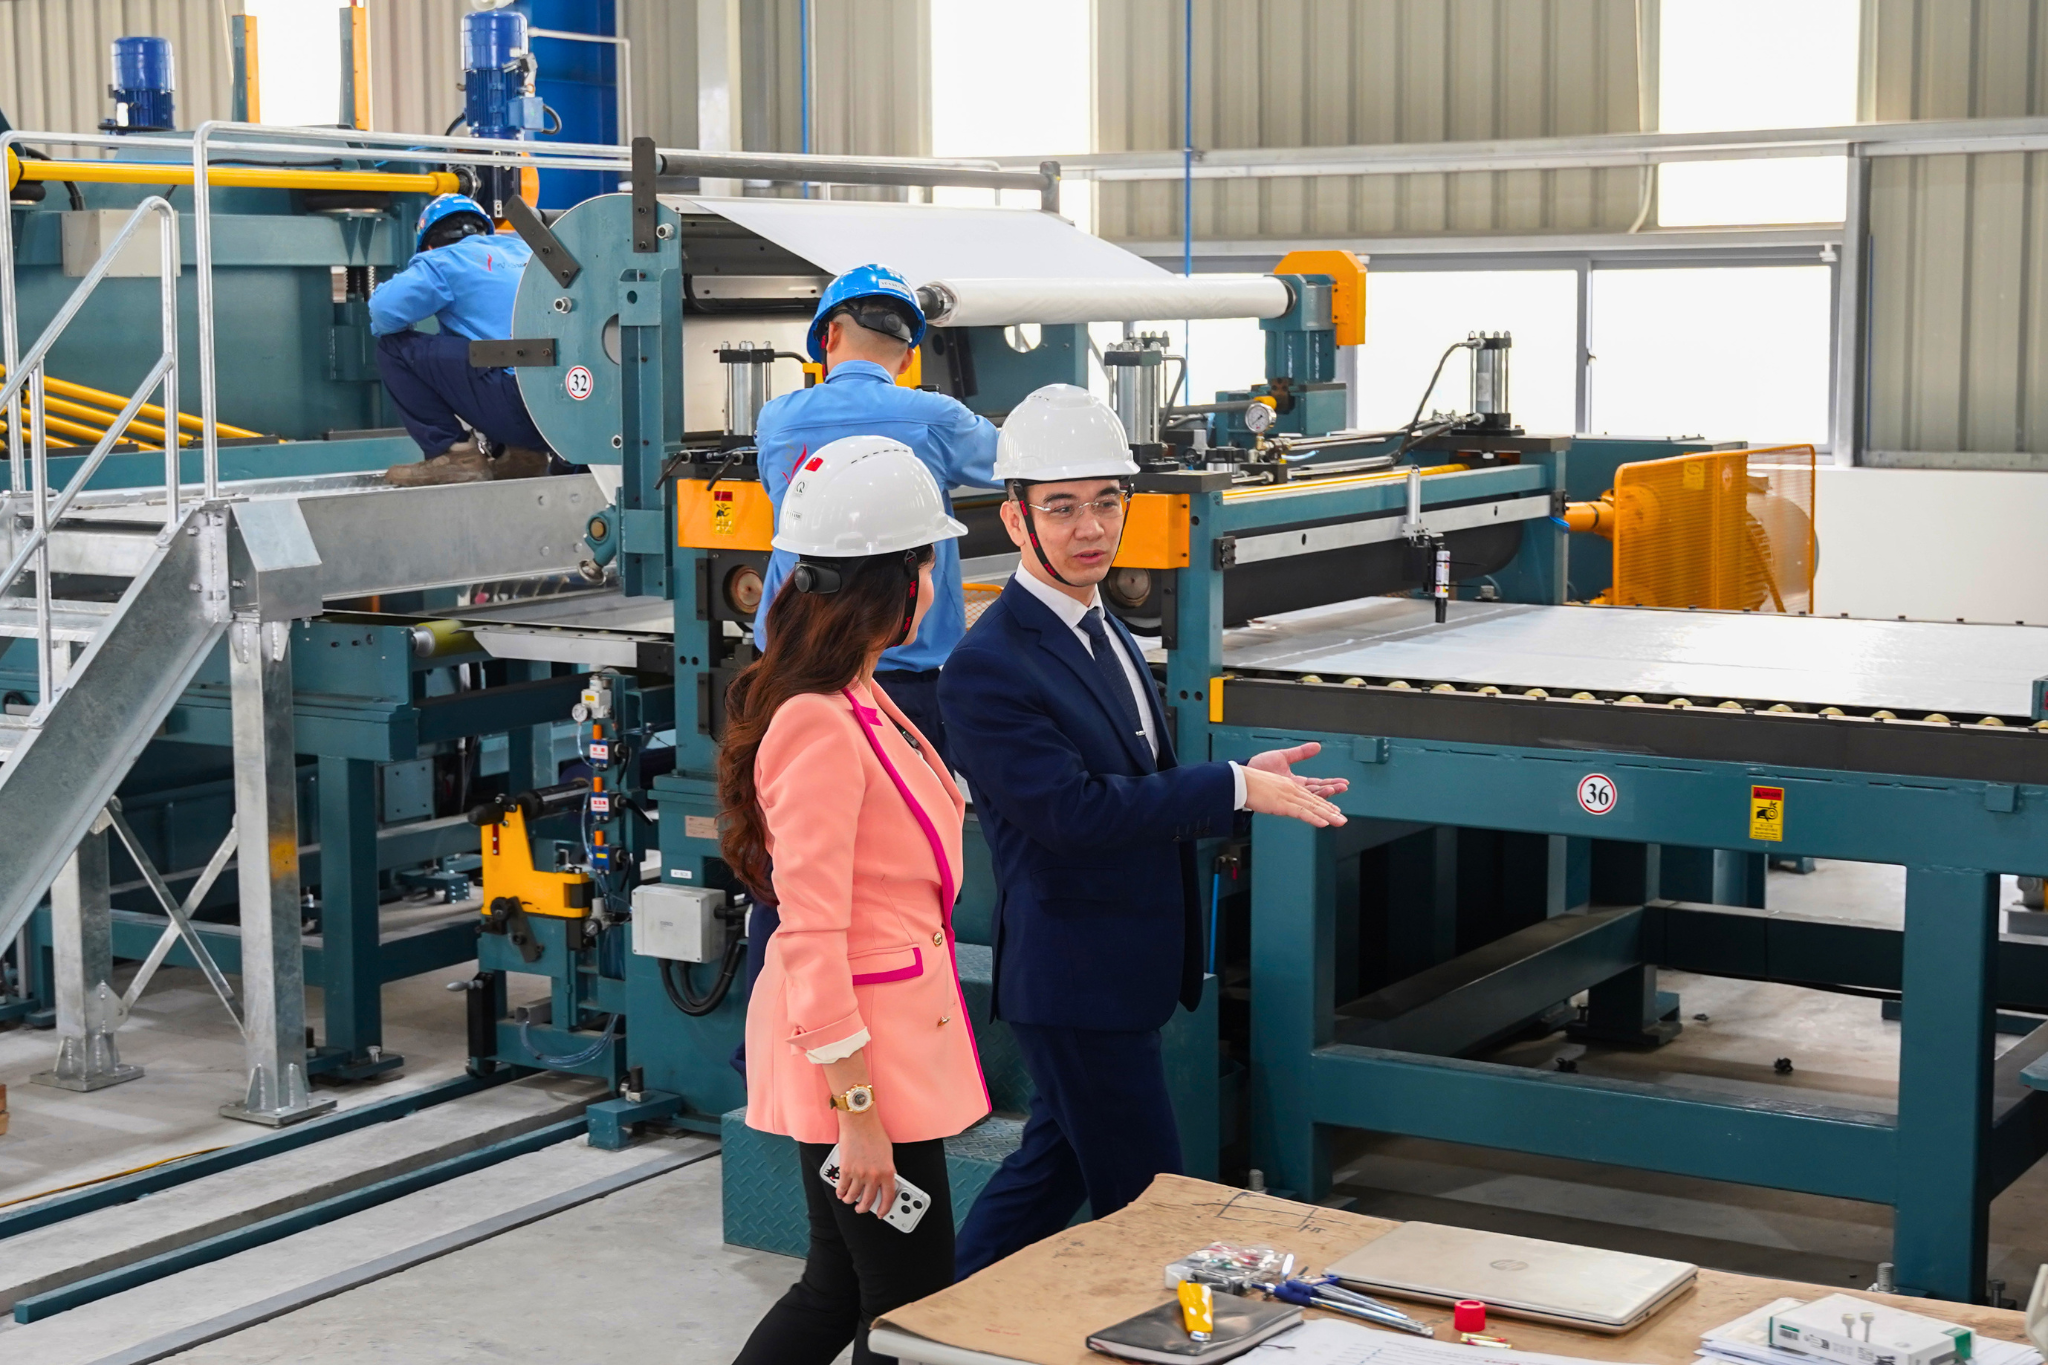
Host Dương Ngọc Trinh trực tiếp khảo sát thực tế và trò chuyện cùng anh Nguyễn Chí Công - Giám đốc Quản lý chất lượng, nhà máy sản xuất V-Stainless Steel trong chương trình Quốc Dân Hiểu Thuế. Ảnh: Chương trình cung cấp.
Với mô hình sản xuất tại Việt Nam và cung ứng ra thị trường toàn cầu, chuỗi cung ứng của đơn vị này trải dài từ khâu nhập khẩu nguyên liệu từ Nhật Bản và các thị trường quốc tế, qua quá trình gia công, kiểm định chất lượng đến phân phối thành phẩm. Mỗi mắt xích trong chuỗi giao dịch liên kết này đều chứa đựng biến số về chi phí và rủi ro, đòi hỏi phương pháp xác định giá chuyển giao chính xác cho từng công đoạn. Bên cạnh việc phân tích chức năng, đặc thù ngành thép không gỉ còn chịu tác động từ biến động giá nguyên liệu luyện kim thế giới, khiến việc tách biệt chi phí và phân tích đúng bản chất kỹ thuật trở thành cơ sở then chốt để xác định chính xác giá trị gia tăng thực tế.
Trực tiếp trao đổi với Host Dương Ngọc Trinh về cách thức xác định chính xác các giao dịch liên kết nhằm thực hiện đúng và đủ nghĩa vụ thuế đa quốc gia, anh Nguyễn Chí Công chia sẻ: "Yếu tố quan trọng nhất để làm căn cứ xác định chính là giá trị thực tế mà mỗi bên mang lại, từ đó xác định tính hợp lý, mức độ rủi ro cũng như trách nhiệm của từng đơn vị. Một trong những khó khăn lớn nhất là làm sao minh bạch hóa toàn bộ tài liệu, chứng từ liên quan, từ khâu nguyên vật liệu, nhà cung cấp cho đến việc xác minh nguồn gốc xuất xứ. Do đó, điều cốt lõi là doanh nghiệp phải phân định rõ bản chất của giao dịch, đồng thời chuẩn bị đầy đủ chứng từ để vừa đảm bảo tính minh bạch, vừa tuân thủ đúng pháp luật của các quốc gia sở tại."
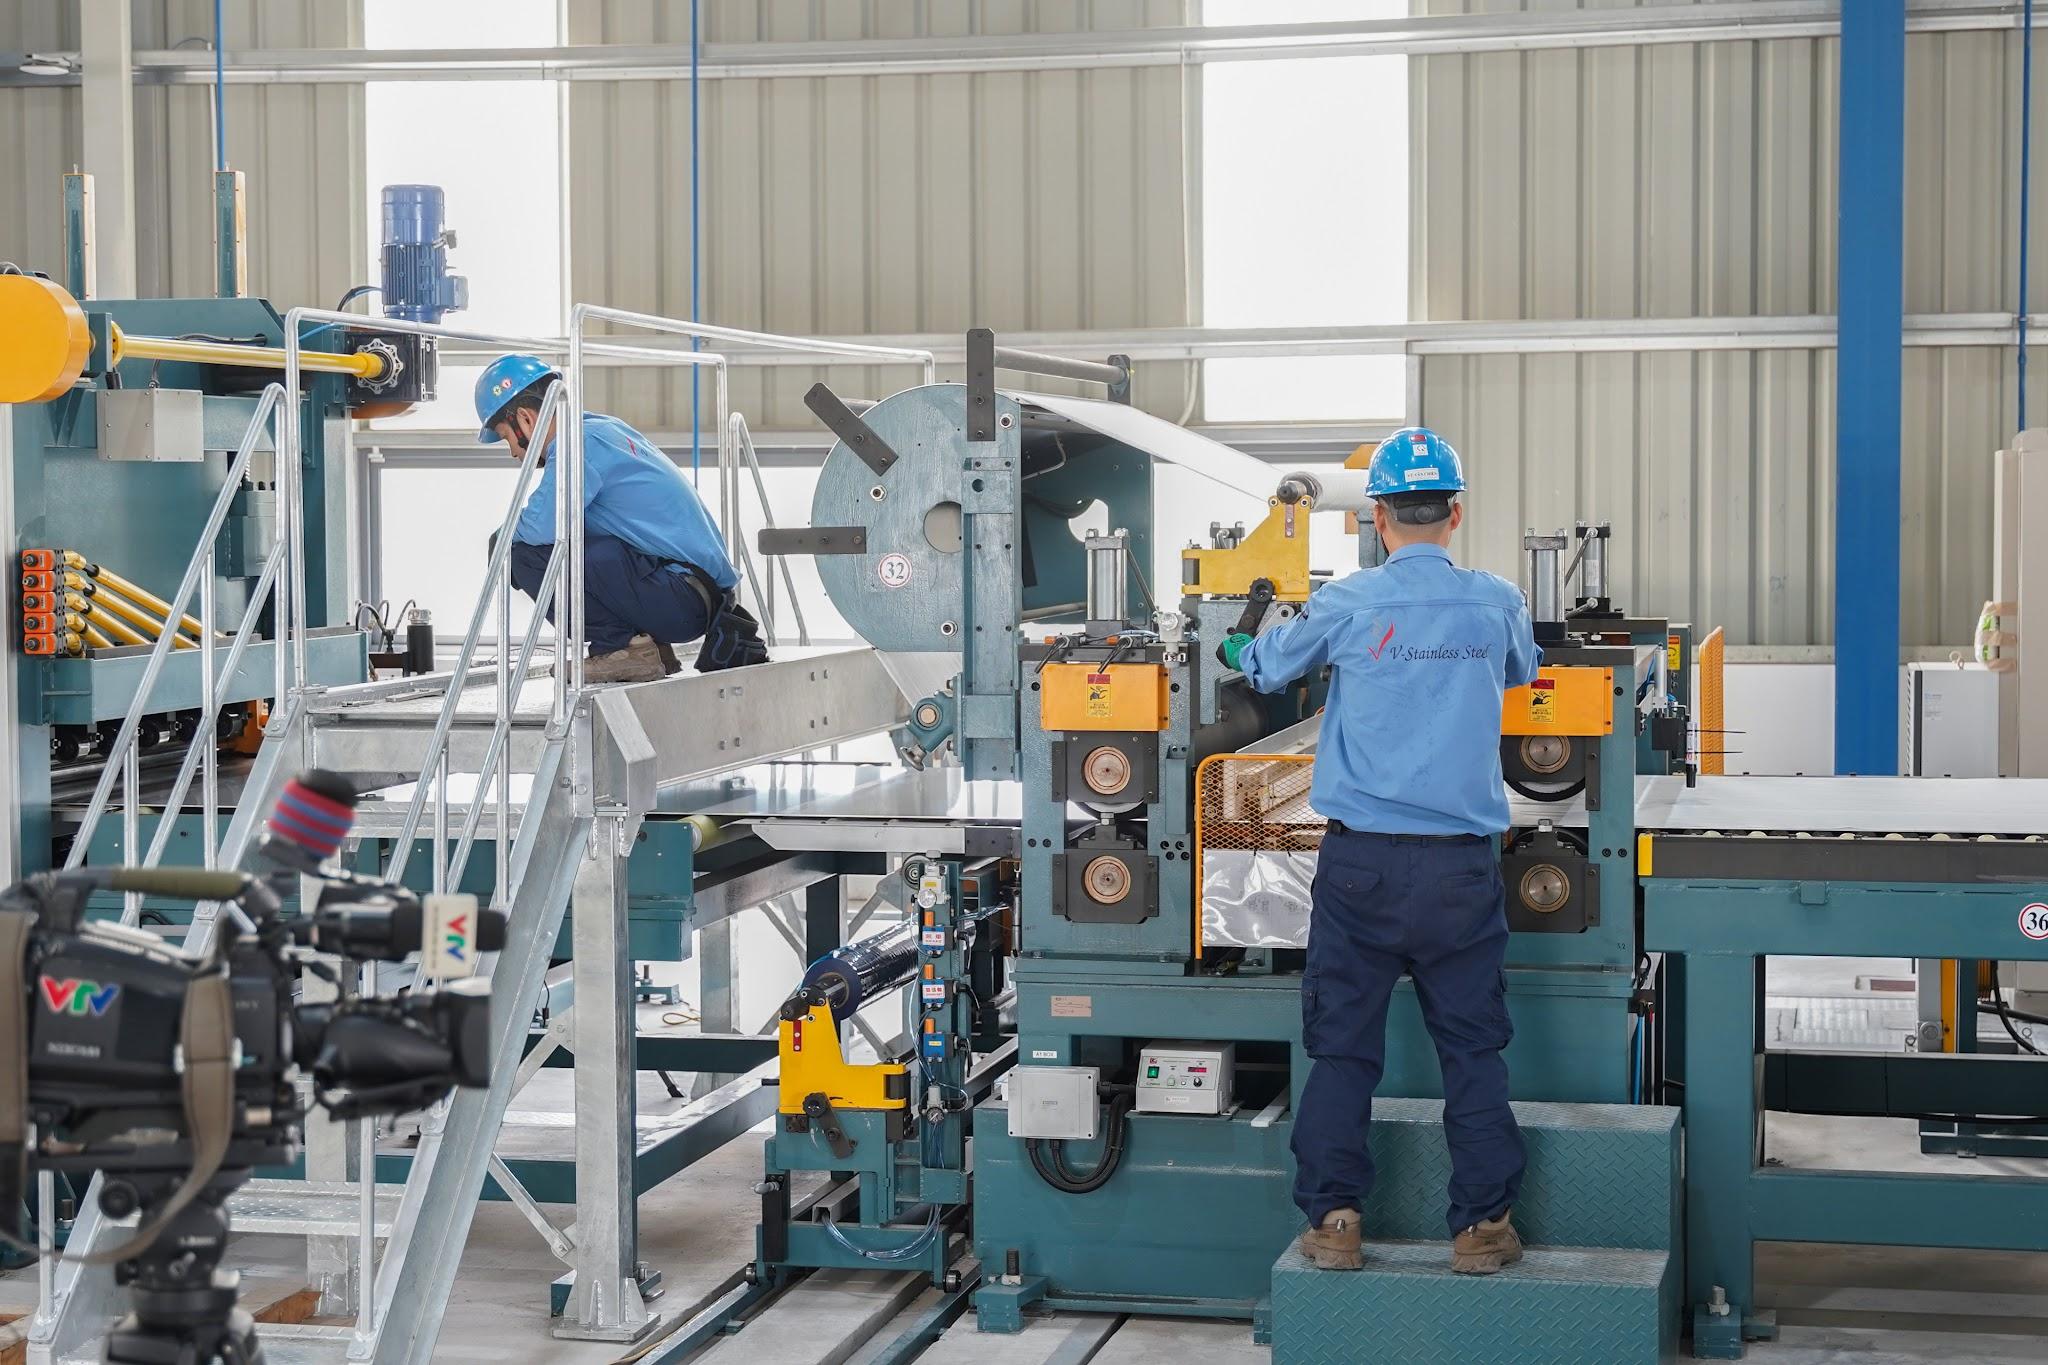
Quá trình sản xuất, kiểm định tại doanh nghiệp FDI gắn liền với yêu cầu minh bạch hóa chứng từ và xác định giá trị thực tế trong chuỗi giao dịch liên kết. Ảnh: Chương trình cung cấp.
Từ câu chuyện thực tế tại nhà máy cho thấy, việc tuân thủ nghĩa vụ thuế minh bạch theo nguyên tắc giá thị trường không chỉ giúp doanh nghiệp đa quốc gia phòng ngừa rủi ro truy thu hay đánh thuế trùng, mà còn nâng tầm năng lực cạnh tranh trong chuỗi giá trị toàn cầu. Ở tầm quản lý vĩ mô, việc Việt Nam ký kết quy định về Báo cáo lợi nhuận liên quốc gia từ tháng 7 năm nay chính là bộ công cụ giúp cơ quan thuế các nước theo dõi, giám sát và đảm bảo tính công bằng cho các doanh nghiệp trên thị trường.
Xóa bỏ định kiến "Có tên trong báo cáo là bị nghi ngờ chuyển giá"
Thông qua chuyên mục "Thuế ơi mình hỏi", bà Nguyễn Thị Lan Anh – Trưởng ban Pháp chế, Cục Thuế, Bộ Tài chính đã làm rõ quan điểm cho rằng Báo cáo lợi nhuận xuyên quốc gia là việc cơ quan thuế các nước "liên minh lại để theo dõi doanh nghiệp toàn cầu". Bà Lan Anh khẳng định quan điểm này chưa hoàn toàn chính xác: "Các cơ quan thuế trao đổi thông tin nhằm có được bức tranh toàn cảnh về hoạt động của một tập đoàn đa quốc gia, từ đó phục vụ hiệu quả cho công tác quản lý rủi ro."
Bên cạnh đó, tâm lý e ngại việc "doanh nghiệp có tên trong báo cáo đồng nghĩa với việc đang bị nghi ngờ chuyển giá" cũng là một sự nhầm lẫn phổ biến trên thị trường. Bác bỏ quan điểm này, ông Phạm Ngọc Long giải thích: "Việc một doanh nghiệp có tên trong Báo cáo lợi nhuận liên quốc gia chỉ phản ánh quy mô của đơn vị đã đạt ngưỡng phải lập báo cáo, hoàn toàn không mang hàm ý hay dấu hiệu của hành vi chuyển giá. Thông qua báo cáo này, doanh nghiệp và tập đoàn sẽ cung cấp thông tin tổng thể cho cơ quan thuế tại Việt Nam cũng như ở các quốc gia liên quan."
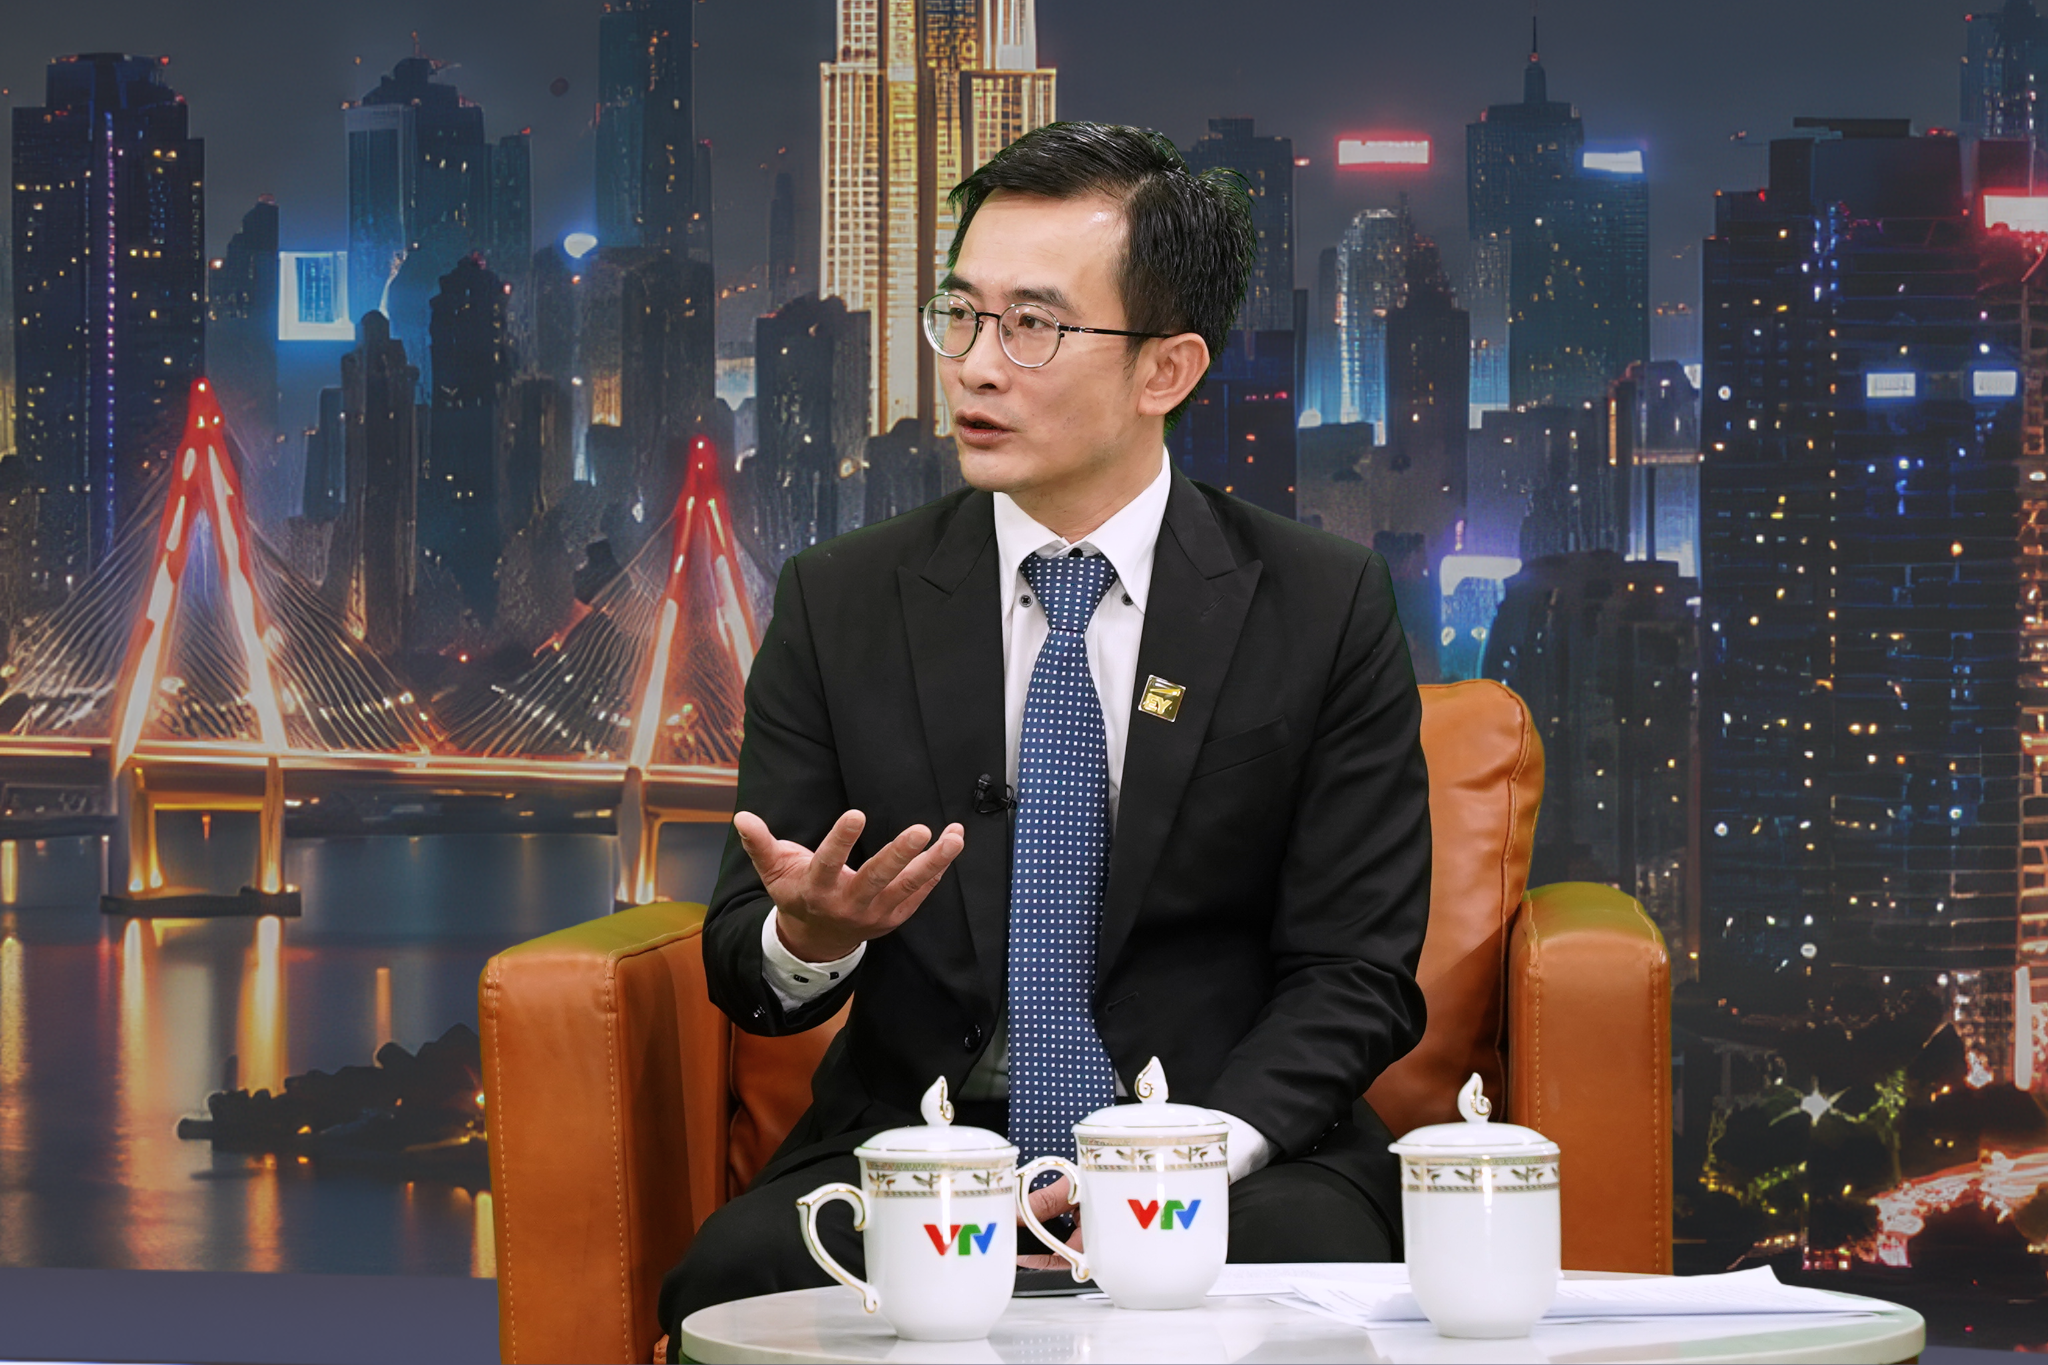
Ông Phạm Ngọc Long làm rõ những lầm tưởng phổ biến của doanh nghiệp về Báo cáo lợi nhuận liên quốc gia. Ảnh: Chương trình cung cấp.
Làm rõ hơn về cách thức cơ quan thuế sử dụng bộ công cụ này để vừa phát hiện rủi ro chuyển giá, vừa tránh đánh giá sai và giảm yêu cầu giải trình không cần thiết đối với các doanh nghiệp đang làm đúng, bà Nguyễn Thị Lan Anh dẫn chiếu quy định cụ thể: "Theo khoản 1 Điều 21 của Nghị định 255, cơ quan thuế thực hiện quản lý thuế dựa trên dữ liệu và áp dụng nguyên tắc quản lý rủi ro. Báo cáo lợi nhuận liên quốc gia là một trong những căn cứ quan trọng để cơ quan thuế rà soát, đối chiếu nhằm đánh giá mức độ rủi ro đối với doanh nghiệp tại Việt Nam cũng như tập đoàn đa quốc gia đó."
Tuy nhiên, đại diện Cục Thuế nhấn mạnh việc khẳng định một doanh nghiệp có chuyển giá hay không sẽ phải phụ thuộc vào 3 yếu tố: căn cứ pháp lý, hồ sơ thực tiễn của doanh nghiệp, và toàn bộ những giao dịch diễn ra cùng tính chất liên kết giữa các giao dịch đó.
Hai sai lầm khiến doanh nghiệp tại Việt Nam dễ bị xử phạt
Dù Báo cáo lợi nhuận liên quốc gia do công ty mẹ tối cao lập, nhưng việc cho rằng công ty con tại Việt Nam không còn trách nhiệm gì liên quan là hoàn toàn sai lầm. Từ kinh nghiệm tư vấn thực tiễn cho nhiều doanh nghiệp trong nước và quốc tế, ông Phạm Ngọc Long chỉ ra đây chính là hiểu lầm lớn nhất khiến các đơn vị thực hiện sai nghĩa vụ thuế.
Ông Phạm Ngọc Long phân tích: "Nhiều người nộp thuế tại Việt Nam cho rằng lập Báo cáo lợi nhuận liên quốc gia là nghĩa vụ riêng của công ty mẹ tối cao ở nước ngoài. Tâm lý chủ quan, xem đây không phải trách nhiệm của mình khiến doanh nghiệp thiếu sự quan tâm sát sao, dẫn đến bỏ sót nghĩa vụ thông báo với cơ quan thuế Việt Nam theo đúng thời hạn quy định."
Cụ thể, công ty tại Việt Nam vẫn phải có nghĩa vụ thông báo tới cơ quan thuế về việc bên nào lập báo cáo và nghĩa vụ, thời điểm nộp như thế nào. Đặc biệt, trong trường hợp có sự thay đổi về bên có nghĩa vụ lập báo cáo này, doanh nghiệp phải thông báo tới cơ quan thuế Việt Nam trong vòng 90 ngày.
Bên cạnh sự chủ quan về nghĩa vụ thông báo, chuyên gia từ Deloitte Việt Nam cũng cảnh báo sai lầm lớn thứ hai nằm ở chất lượng dữ liệu: "Nhiều doanh nghiệp chỉ tập trung vào việc nộp báo cáo đúng hạn mà chưa chú trọng đến độ chính xác của dữ liệu cung cấp. Hệ quả là khi số liệu phát sinh sai sót, đơn vị sẽ phải thực hiện giải trình và có thể đối mặt với các khoản xử phạt vi phạm hành chính."
Bảo mật dữ liệu 3 lớp và góc nhìn "Minh bạch là một khoản đầu tư tốt"
Trước băn khoăn của cộng đồng doanh nghiệp về việc cơ quan thuế các nước có được tự do chia sẻ mọi thông tin trong báo cáo này hay không, bà Nguyễn Thị Lan Anh khẳng định việc trao đổi thông tin không diễn ra tự do mà phải tuân thủ nghiêm ngặt 3 nguyên tắc bảo mật:
Thứ nhất, phải có cơ sở pháp lý cho việc trao đổi: Được thực hiện theo điều ước quốc tế hoặc theo những thỏa thuận, cơ chế hợp tác mà cơ quan thuế Việt Nam đã tham gia.
Thứ hai, trao đổi đúng thẩm quyền và đồng nhất: Việc trao đổi phải được thực hiện giữa các cơ quan có thẩm quyền của hai nước theo một nguyên tắc và phương thức thống nhất.
Thứ ba, bảo mật tuyệt đối: Thông tin nhận được phải bảo mật cho người nộp thuế và phải được sử dụng đúng mục đích.
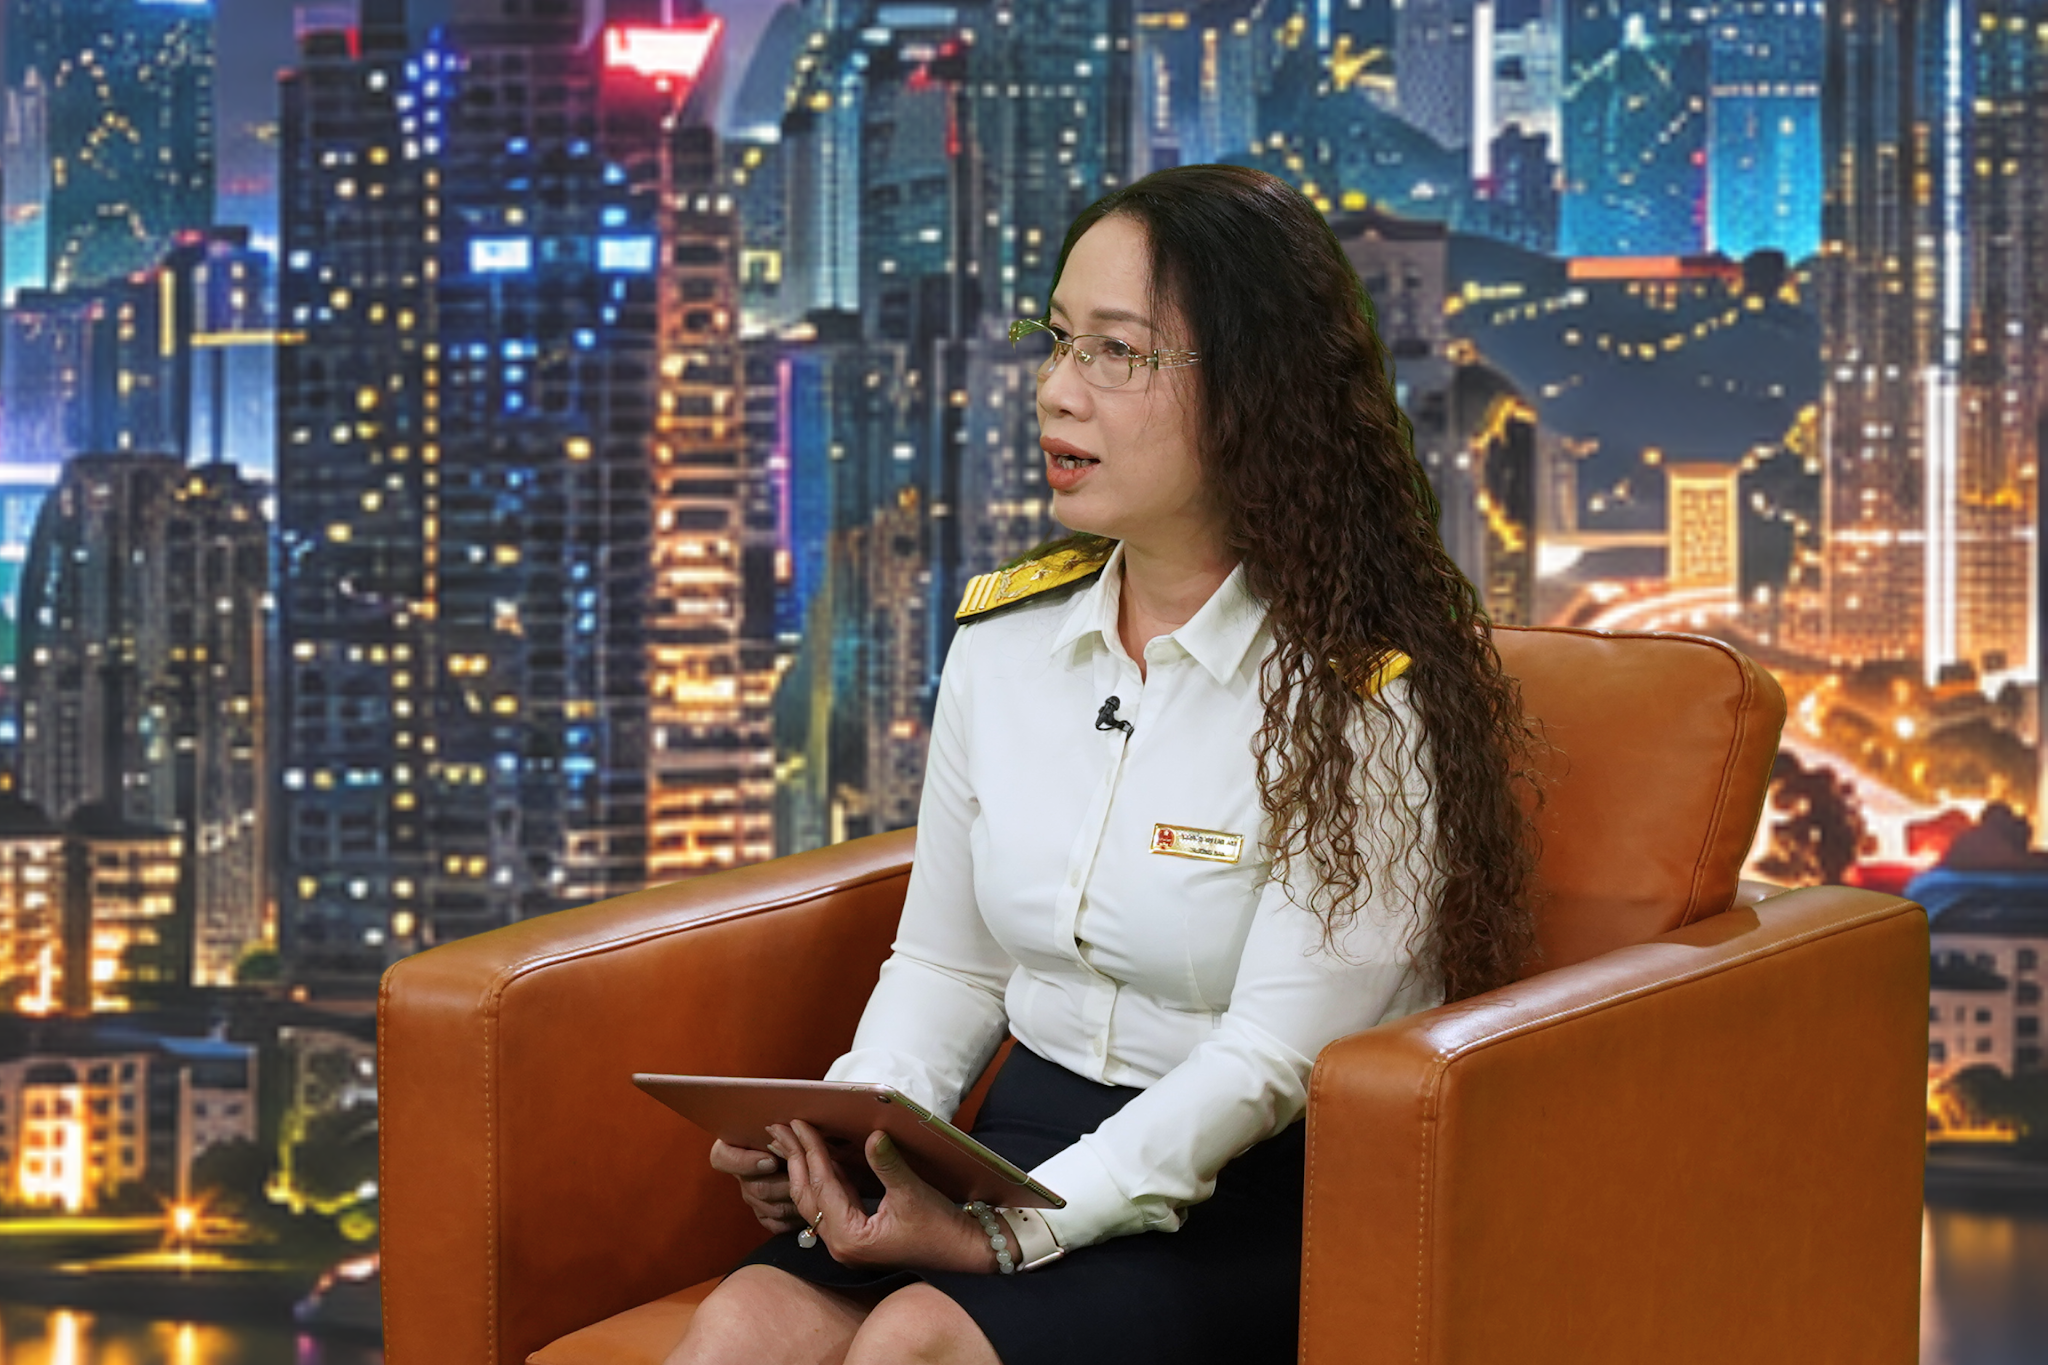
Bà Nguyễn Thị Lan Anh khẳng định dữ liệu của doanh nghiệp trong Báo cáo lợi nhuận liên quốc gia được bảo mật chặt chẽ theo 3 nguyên tắc. Ảnh: Chương trình cung cấp.
Theo bà Lan Anh, khi báo cáo này được chia sẻ đúng chuẩn mực giữa các nước, người nộp thuế sẽ giảm thiểu được gánh nặng hành chính khi không phải cung cấp cùng một thông tin cho nhiều cơ quan thuế tại nhiều quốc gia khác nhau.
Ở góc độ quản trị doanh nghiệp, việc chủ động làm đúng và làm đủ Báo cáo lợi nhuận liên quốc gia mang lại lợi ích trực tiếp về mặt tài chính và uy tín. Ông Phạm Ngọc Long cho biết khi nguồn dữ liệu được chia sẻ và đồng nhất giữa cơ quan thuế các nước, doanh nghiệp sẽ giảm thiểu được rủi ro bị đánh thuế hai lần trên cùng một khoản thu nhập, đồng thời giảm bớt các yêu cầu chất vấn, giải trình nhờ đã thể hiện ý thức tuân thủ tốt.
"Nhiều đơn vị thường xem minh bạch là một khoản chi phí tốn kém, nhưng ở góc nhìn khác, đây lại là một khoản đầu tư hiệu quả. Sự minh bạch giúp doanh nghiệp xây dựng hình ảnh và uy tín tốt hơn, từ đó tạo nền tảng cho sự phát triển bền vững." – ông Phạm Ngọc Long nhấn mạnh.
Khi thông tin được kết nối minh bạch giữa các quốc gia, một mặt bằng cạnh tranh công bằng sẽ được thiết lập để bảo vệ những doanh nghiệp tuân thủ tự nguyện, đồng thời bảo vệ nguồn thu chính đáng cho ngân sách quốc gia để tái đầu tư vào các công trình hạ tầng, an sinh xã hội phục vụ người dân và cộng đồng kinh doanh.
Để có góc nhìn toàn diện hơn về cách thức vận hành của Báo cáo lợi nhuận liên quốc gia, cách xác định giá trị thực tế trong chuỗi cung ứng toàn cầu cũng như lắng nghe những tư vấn chuyên sâu từ đại diện Cục Thuế và chuyên gia EY Việt Nam, quý khán giả và cộng đồng doanh nghiệp có thể xem lại trọn vẹn tập phát sóng trên kênh YouTube The Moneyverse và Fanpage chính thức của chương trình Quốc Dân Hiểu Thuế. Đồng thời, đừng bỏ lỡ các tập tiếp theo của chương trình vào lúc 20h30 tối Chủ Nhật hằng tuần trên kênh VTV1, website và ứng dụng VTVGo. Chương trình cũng được phát lại vào lúc 18h00 Chủ Nhật hằng tuần trên kênh VTV1 và 9h45 sáng Thứ Hai hằng tuần trên kênh VTV2.
Bình luận (0)