Đã copy 0

Malaysia điều tra chống bán phá giá thép cuộn Việt Nam

Trung tâm tin tức VTV24

15/09/2015 15:53

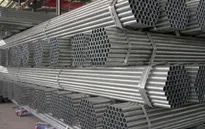
VTV.vn - Theo Thương vụ ĐSQ Việt Nam tại Malaysia, thép cuộn cán nguội của Việt Nam thuộc nhóm bị điều tra chống bán phá giá của Bộ Thương mại Quốc tế và và Công nghiệp Malaysia.

Ngoài sản phẩm thép cuộn của Việt Nam, mặt hàng thép cuộn nhập từ Trung Quốc và Hàn Quốc cũng nằm trong diện điều tra. Việc điều tra chống bán phá giá được tiến hành dựa trên đơn kiện của Tập đoàn Thép CSC Steel SDN, Malaysia.

Trước đó, vào đầu tháng 9/2015, mặt hàng thép cuộn cán nguội Việt Nam cũng bị đưa vào diện kiểm tra, rà soát chống bán phá giá của Ủy ban Chống bán phá giá Indonesia.

Malaysia điều tra chống bán phá giá thép nhập khẩu từ Việt Nam Malaysia điều tra chống bán phá giá thép nhập khẩu từ Việt Nam

VTV.vn - Cục Quản lý cạnh tranh (Bộ Công Thương) cho biết, Malaysia đang điều tra chống bán phá giá mặt hàng thép không gỉ cuộn nguội nhập khẩu từ 9 quốc gia, trong đó có Việt Nam.

Mời quý độc giả theo dõi Truyền hình trực tuyến các kênh của Đài Truyền hình Việt Nam!
Tin liên quan

Rà soát thuế chống bán phá giá thép không gỉ vào Việt Nam

Rà soát thuế chống bán phá giá thép không gỉ vào Việt Nam

27/08/2015

VTV.vn - Cục Quản lý cạnh tranh vừa đưa ra thông báo tiếp nhận hồ sơ yêu cầu rà soát hàng năm việc áp dụng biện pháp chống bán phá giá một số sản phẩm thép không gỉ cán nguội.

Ấn Độ sẽ áp thuế chống bán phá giá với một số loại thép Trung Quốc

Ấn Độ sẽ áp thuế chống bán phá giá với một số loại thép Trung Quốc

12/03/2015

(VTV.vn) - Bộ Thương mại Ấn Độ đã đề xuất áp thuế chống bán phá giá ở mức từ 180 USD tới 306 USD/tấn đối với một số loại thép không gỉ nhập khẩu từ TQ, Malaysia và Hàn Quốc.

Thổ Nhĩ Kỳ điều tra chống bán phá giá với thép nhập từ Việt Nam

Thổ Nhĩ Kỳ điều tra chống bán phá giá với thép nhập từ Việt Nam

22/12/2014

Tổng vụ Nhập khẩu, Bộ Kinh tế Thổ Nhĩ Kỳ đã tiến hành điều tra việc tránh thuế chống bán phá giá với mặt hàng ống thép hàn không gỉ cuộn cán nguội, nhập khẩu từ Việt Nam, Malaysia.

Ý kiến của bạn
Bình luận
Xem thêm bình luận

Xem thêm