
Công an TP Cần Thơ ngày 2/10 cho biết, Cơ quan Cảnh sát điều tra Công an thành phố vừa ra Quyết định khởi tố vụ án, khởi tố bị can và áp dụng biện pháp ngăn chặn cấm đi khỏi nơi cư trú đối với bị can Võ Tấn Đạt (sinh năm 1967, trú ấp Lê Minh Châu B, xã An Thạnh, TP Cần Thơ) để điều tra về hành vi “Trốn thuế” quy định tại khoản 3 Điều 200 Bộ luật Hình sự 2015 (sửa đổi, bổ sung năm 2017, năm 2025).
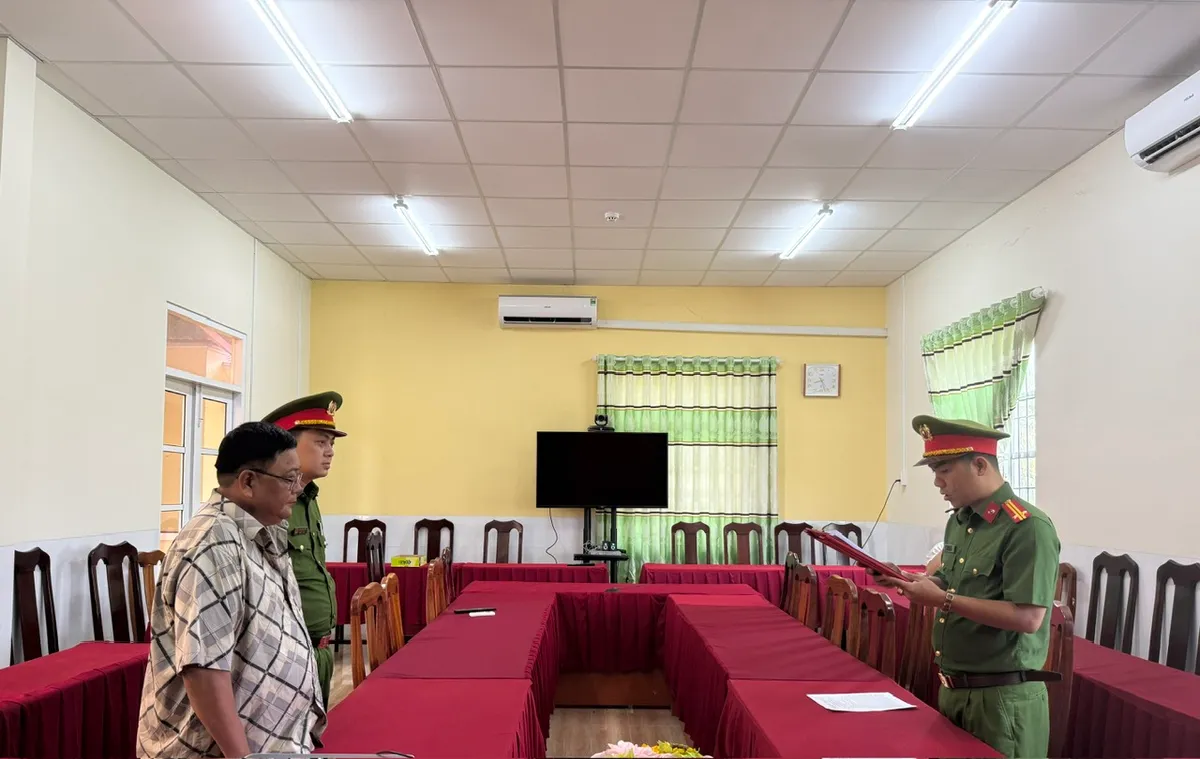
Cơ quan Cảnh sát điều tra tống đạt các quyết định đối với bị can Võ Tấn Đạt. (Ảnh: Công an TP Cần Thơ)
Theo kết quả điều tra ban đầu, năm 2021, ông Võ Tấn Đạt với vai trò là Giám đốc Công ty TNHH Xây dựng dân dụng và Cơ khí Thành Đạt, trong quá trình điều hành hoạt động công ty đã trực tiếp liên hệ mua hóa đơn của Công ty TNHH Đầu tư xây dựng Vương Bình và Công ty TNHH Khai thác Sản xuất & Kinh doanh Sắt thép Việt Nhật để hạch toán chi phí.
Trong khi đó, các hóa đơn trên không phản ánh giao dịch mua bán hàng hóa, dịch vụ thực tế, qua đó làm giảm số thuế giá trị gia tăng và thuế thu nhập doanh nghiệp phải nộp vào ngân sách nhà nước.
Theo kết luận giám định của cơ quan chuyên môn, tổng số tiền trốn thuế, gây thất thoát ngân sách nhà nước được xác định trên 2 tỷ đồng.
Theo quy định tại Điều 200 Bộ luật Hình sự 2015 (sửa đổi, bổ sung năm 2017, năm 2025), cá nhân thực hiện hành vi trốn thuế có thể bị phạt tiền từ 100 triệu đồng đến 4,5 tỷ đồng hoặc phạt tù từ 3 tháng đến 7 năm, cấm đảm nhiệm chức vụ, cấm hành nghề hoặc làm công việc nhất định từ 1 năm đến 5 năm hoặc tịch thu một phần hoặc toàn bộ tài sản. Đối với pháp nhân thương mại, tùy theo tính chất, mức độ hành vi phạm tội có thể bị phạt tiền từ 300 triệu đồng đến 10 tỷ đồng, đình chỉ hoạt động có thời hạn từ 6 tháng đến 3 năm hoặc đình chỉ hoạt động vĩnh viễn.
Qua vụ việc trên, Công an TP Cần Thơ khuyến cáo tổ chức, doanh nghiệp, hộ kinh doanh và cá nhân nghiêm túc chấp hành các quy định của pháp luật về thuế; thực hiện đăng ký, kê khai, quyết toán và nộp thuế đầy đủ, trung thực, chính xác, đúng thời hạn; không che giấu doanh thu, kê khai không đúng thực tế hoặc sử dụng hóa đơn, chứng từ không hợp pháp nhằm trốn thuế, gian lận thuế.
Khi phát sinh khó khăn, vướng mắc, người nộp thuế cần liên hệ cơ quan thuế để được hướng dẫn và kịp thời thông tin cho cơ quan chức năng khi phát hiện hành vi có dấu hiệu vi phạm pháp luật.


Bình luận (0)